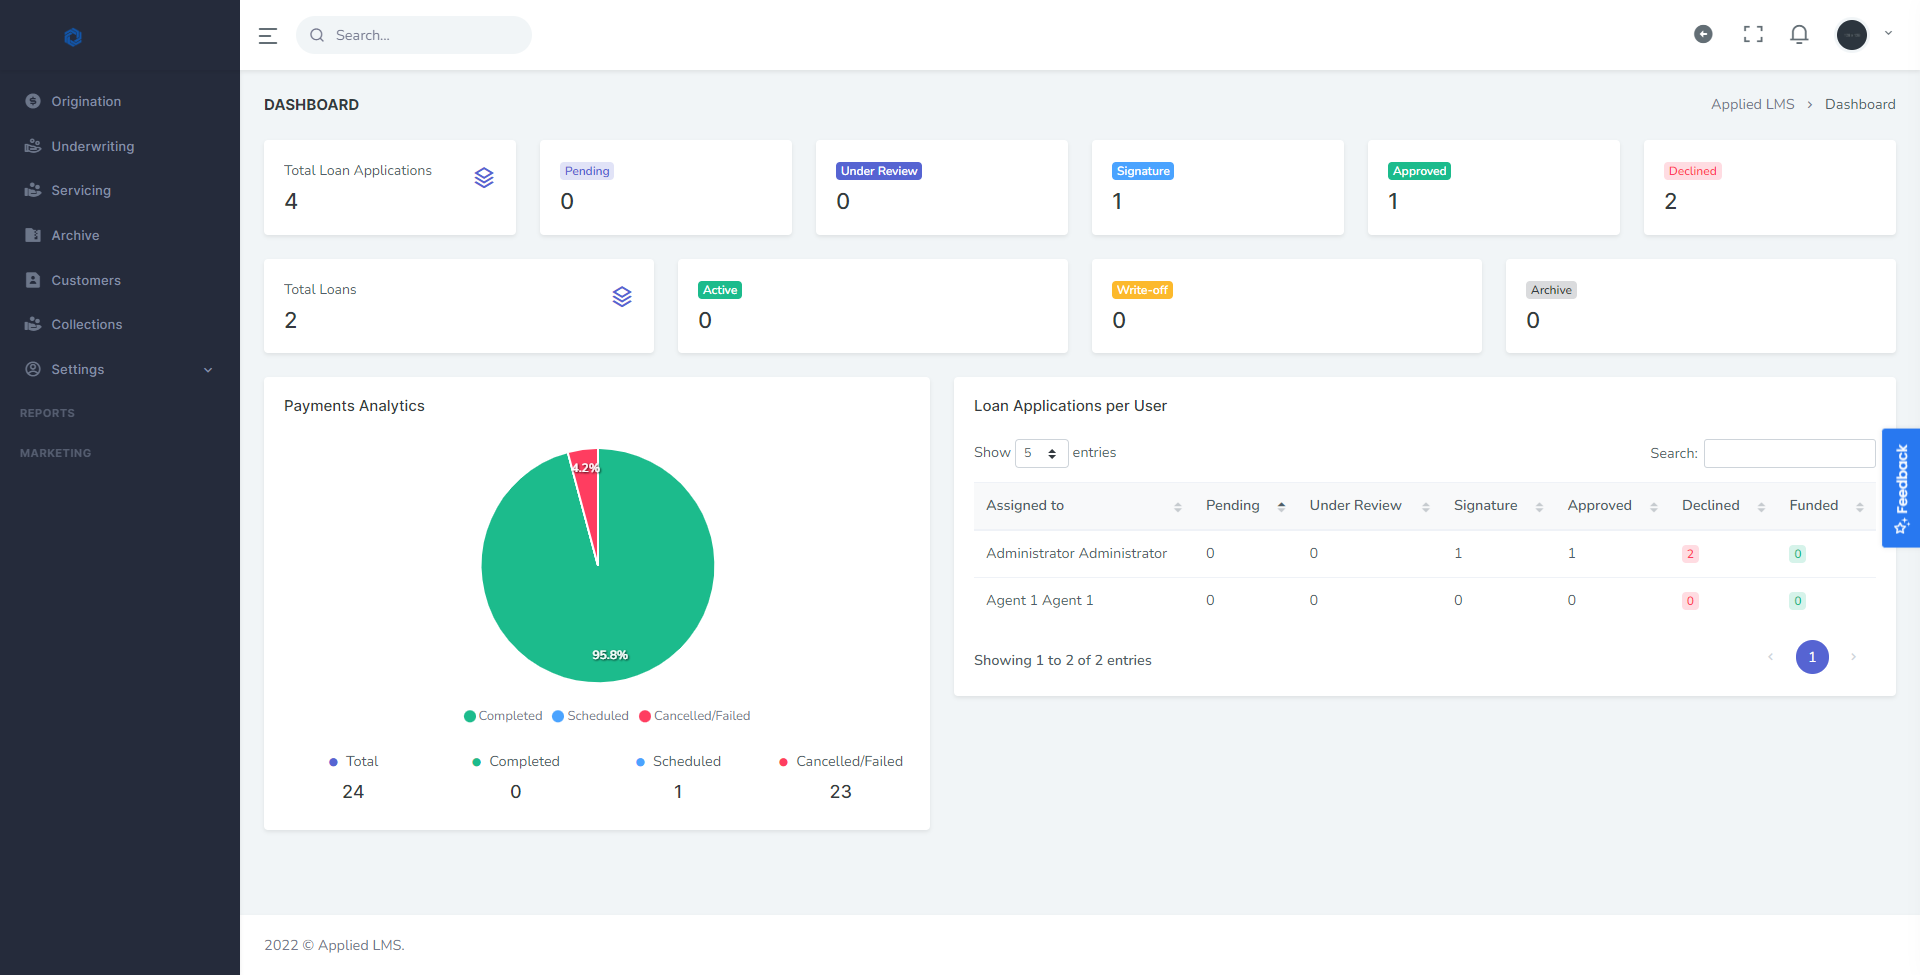
Nous faisons évoluer votre logiciel de prêt au rythme de vos activités.
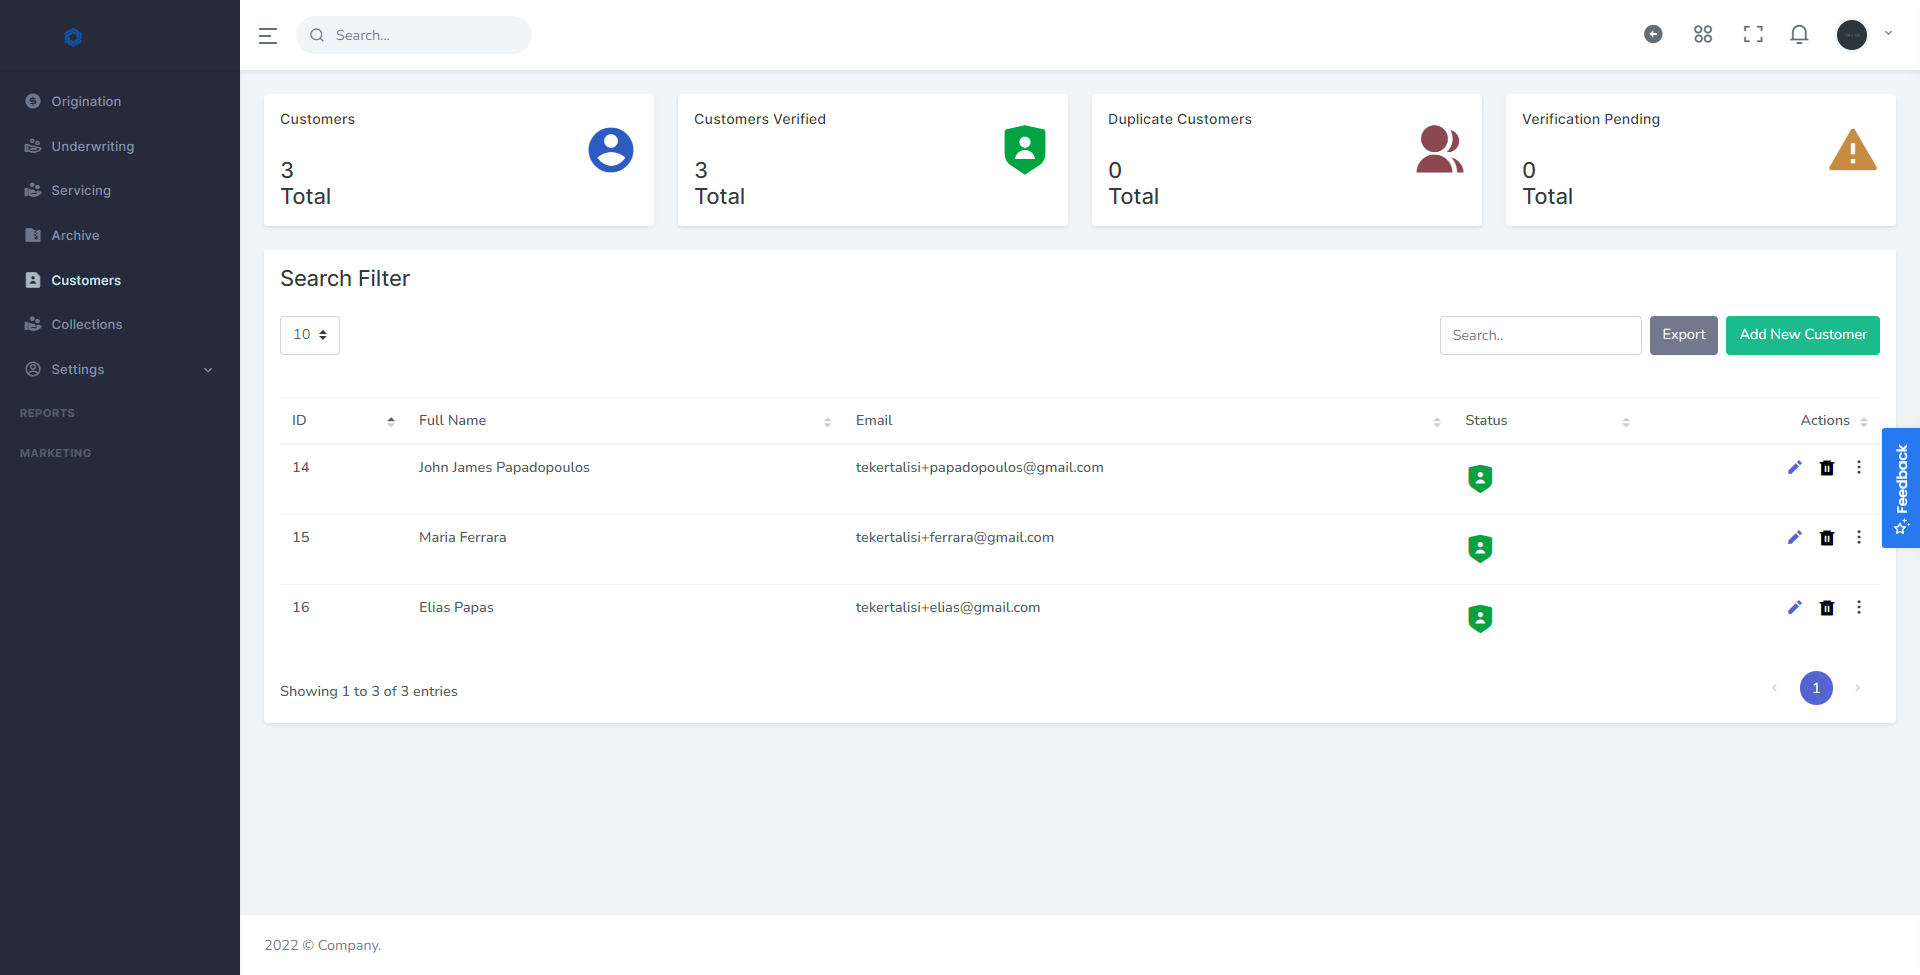
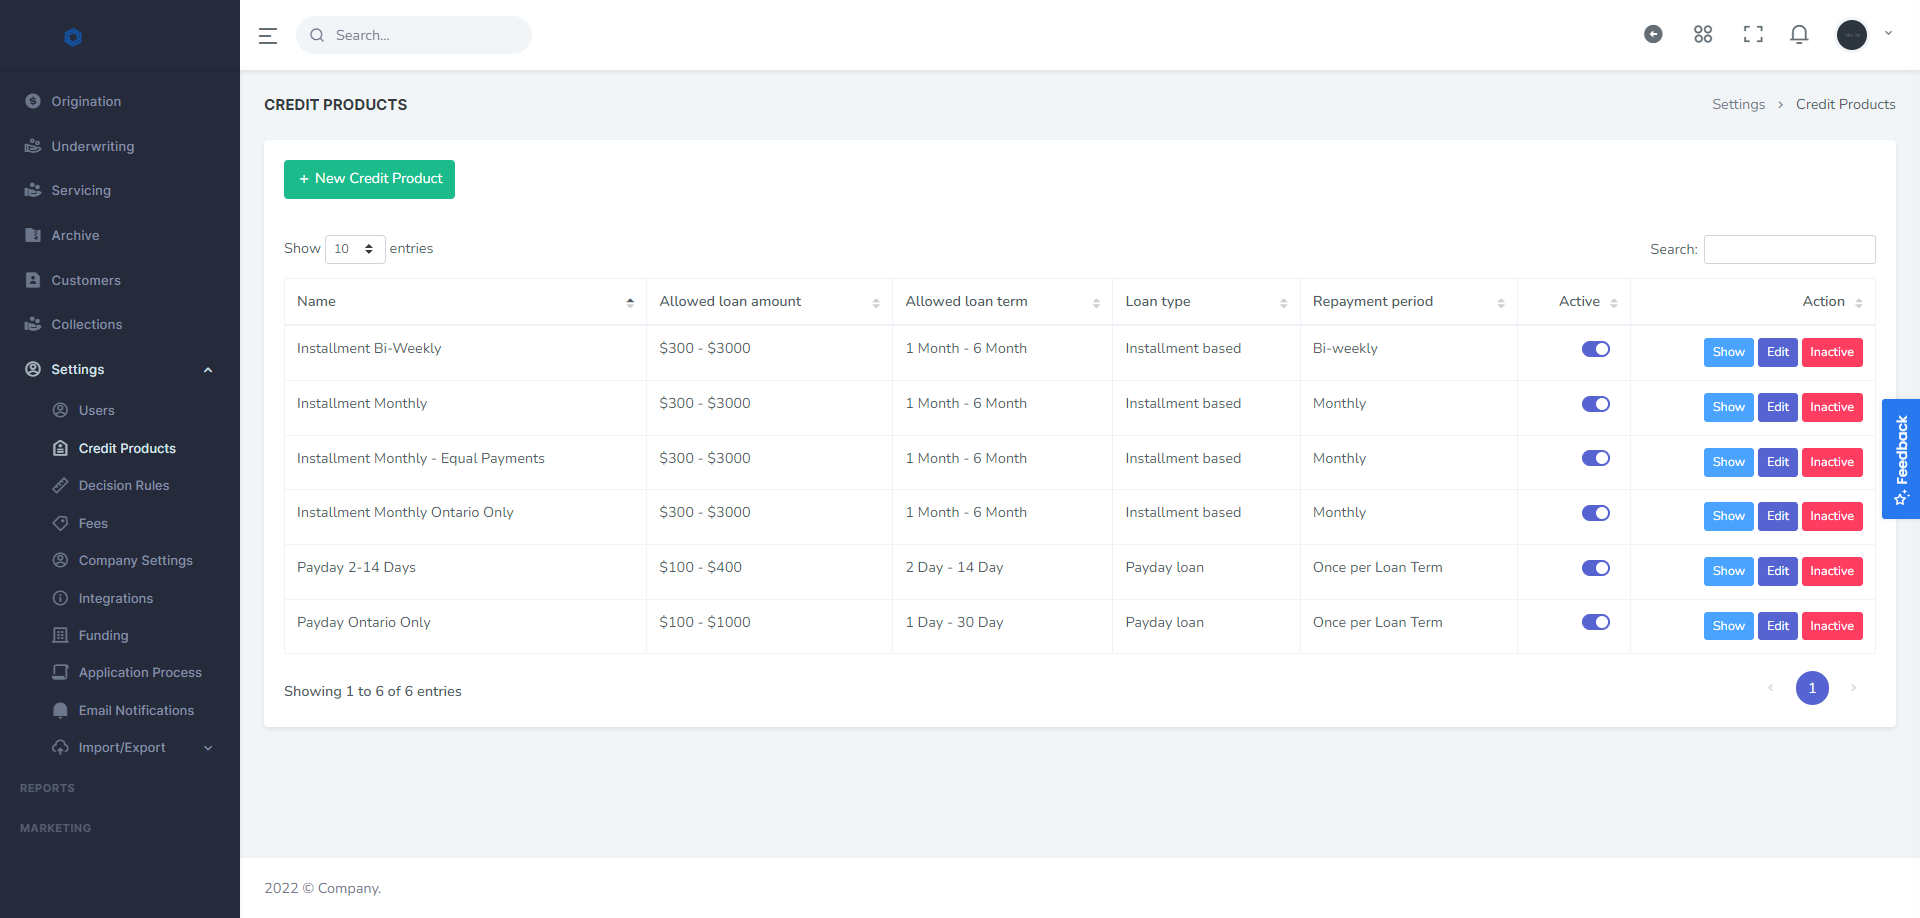
AppliedLMS Consumer prend en charge le prêt à la consommation, de la demande au recouvrement. AppliedLMS Commercial est conçu pour le prêt commercial, le prêt aux PME et l’avance de fonds aux commerçants. Les deux reposent sur la même plateforme, que nous hébergeons et entretenons.
Pour les prêteurs commerciaux et les prêteurs aux PME, les bailleurs d’avances de fonds aux commerçants et les initiateurs de prêts syndiqués ou placés par courtier.
Avance de fonds aux commerçants : taux de facteur, remises quotidiennes ou hebdomadaires
Vérification de l’entreprise (KYB) et vérification bancaire avec ratios commerciaux
Coemprunteurs, garants personnels et cautions d’entreprise
Numérotation institutionnelle des prêts et piste de vérification complète pour la diligence des bailleurs de fonds
Découvrir AppliedLMS Commercial
02 · Pourquoi AppliedLMS
Ce sur quoi vous pouvez compter
Six fournisseurs de vérification bancaire, une seule vue
La même analyse des revenus, des dépenses, du solde et des paiements sans provision, peu importe le fournisseur que votre emprunteur utilise.
La conformité canadienne intégrée
Plafonds de taux provinciaux, information sur le coût d’emprunt, suivi du délai de rétractation et documents en français pour le Québec.
Votre bac à sable, et le déploiement continu
Chaque client obtient son bac à sable, et la plateforme est hébergée sur AWS avec déploiement continu.
03 · Comment ça marche
Le cycle de vie du prêt, d’un bout à l’autre
Chaque prêt franchit les mêmes six étapes, avec un statut et un historique clairs à chacune.
01
La demande
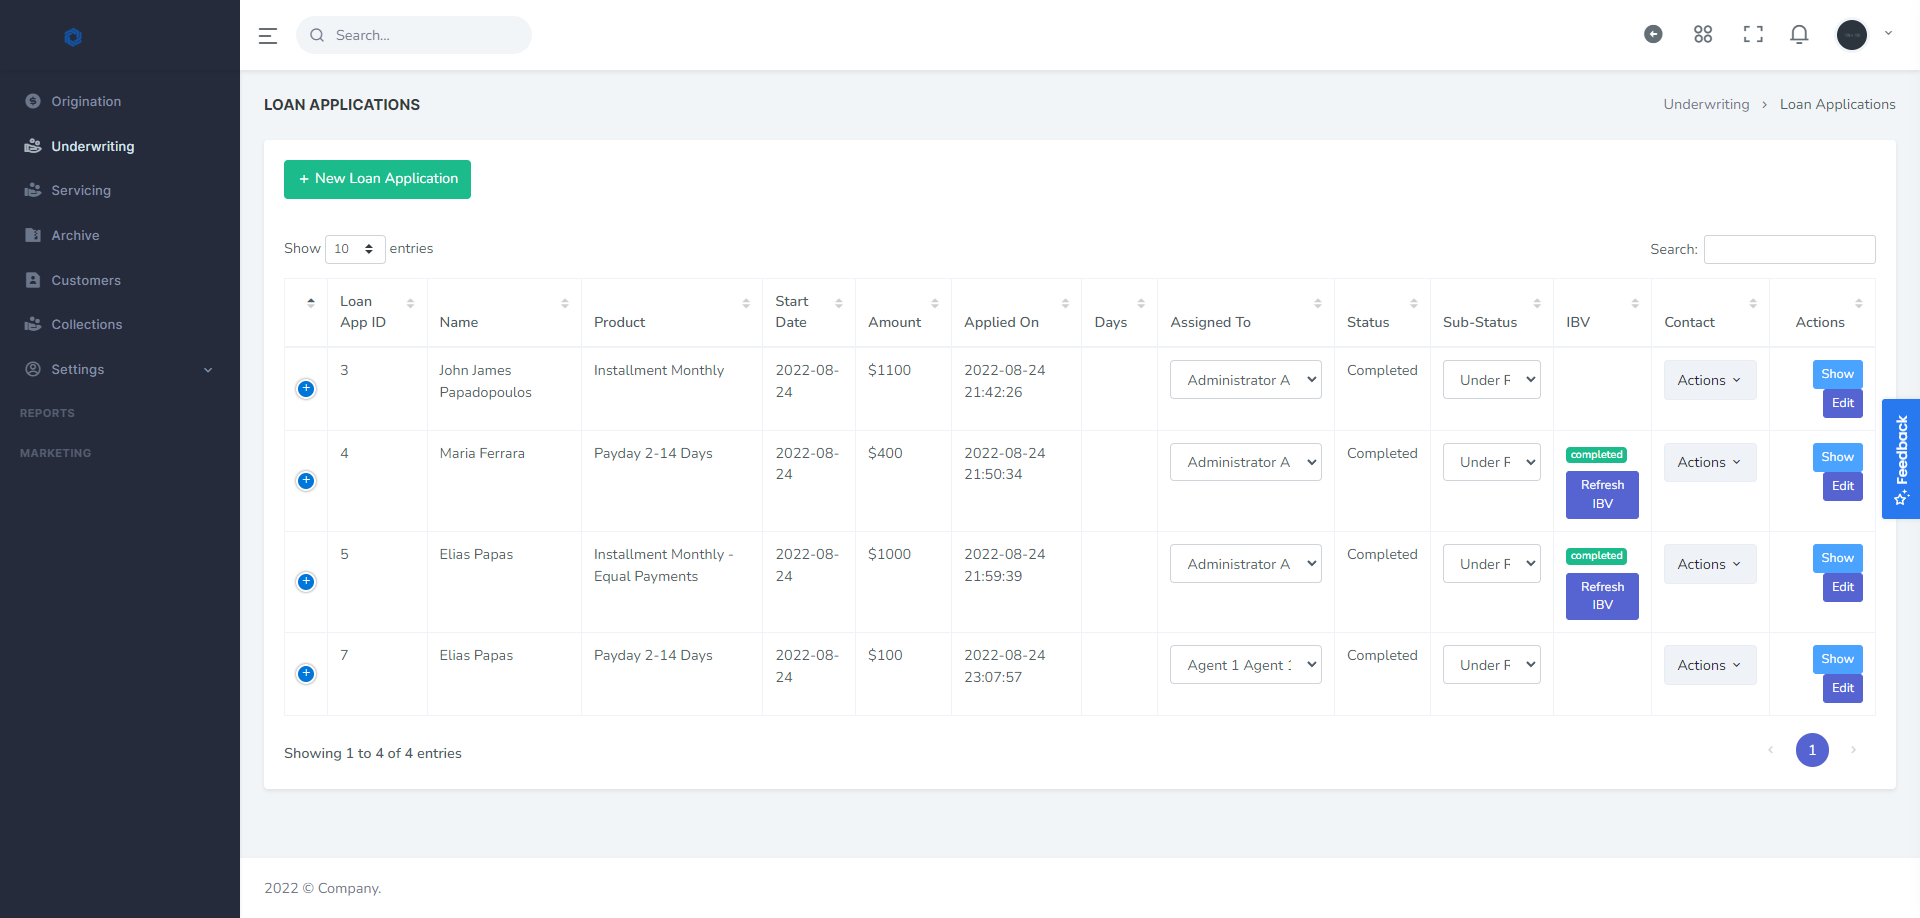
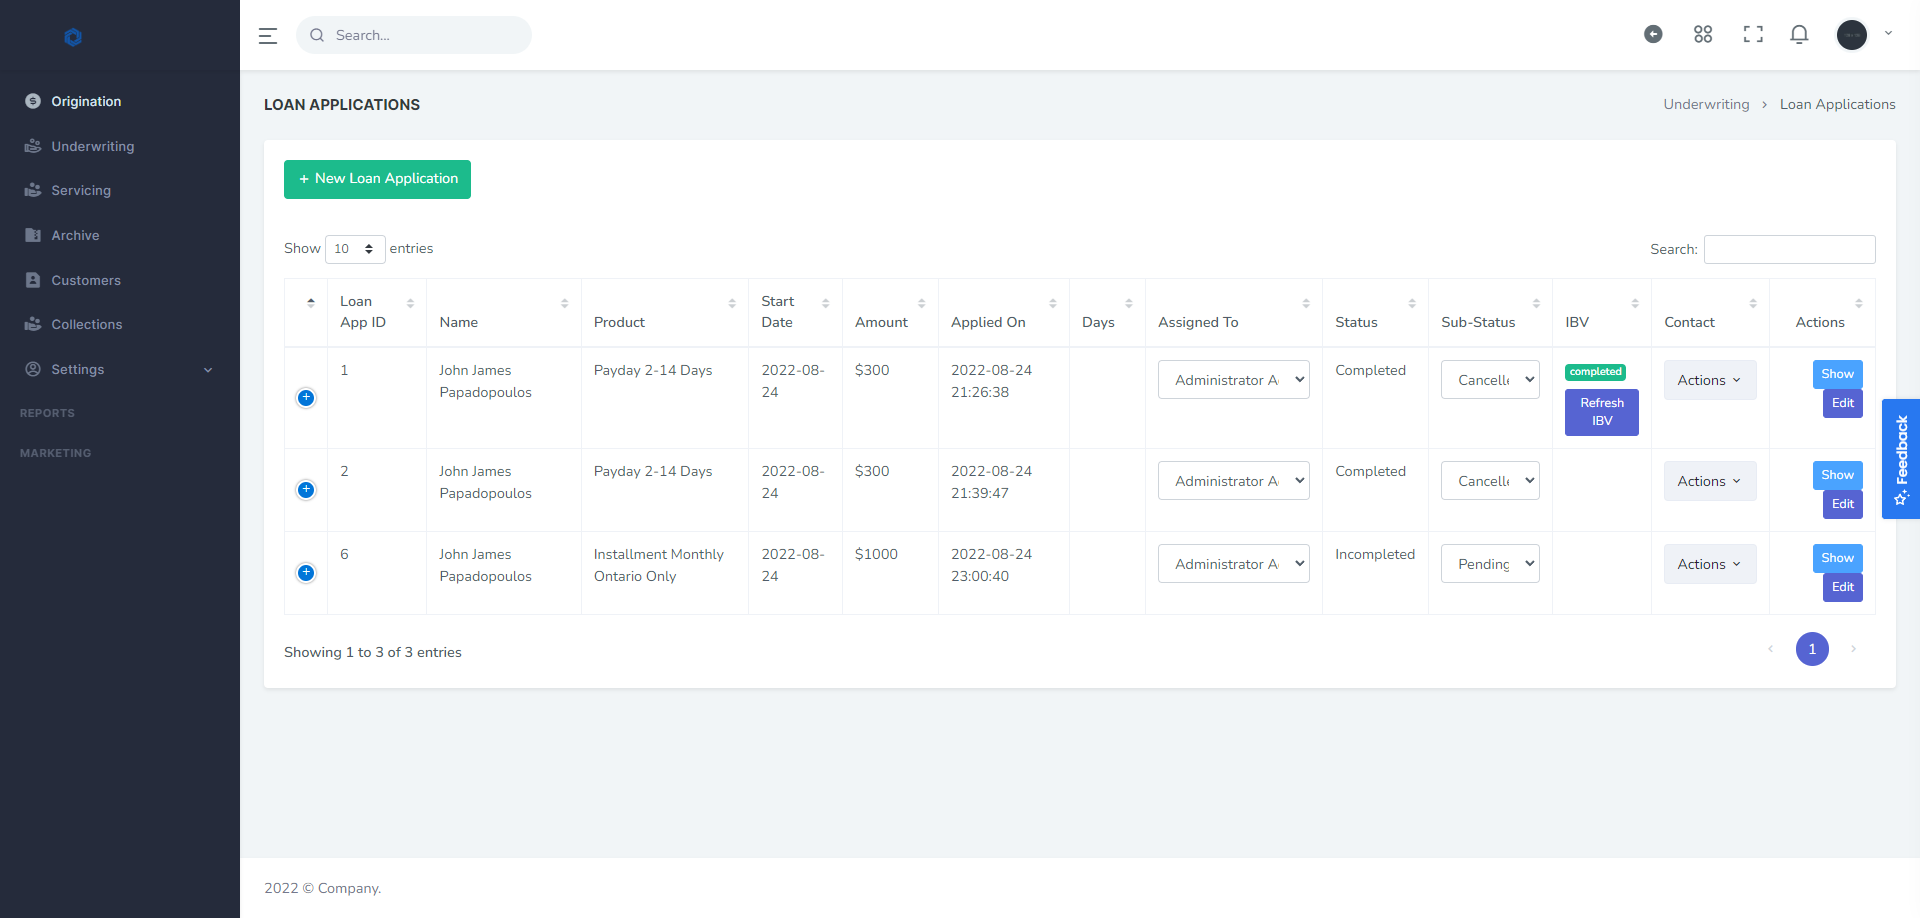
Une demande en plusieurs étapes, adaptée au mobile, avec sauvegarde et reprise, une préqualification en deux temps et un formulaire de préqualification à intégrer à votre propre site. Votre personnel peut aussi créer une demande au nom de l’emprunteur.
02
La vérification
Six fournisseurs de vérification bancaire alimentent une seule vue normalisée : revenus, dépenses, solde, nombre de paiements sans provision, ancienneté du compte et jours à découvert. Des actualisations planifiées guettent les signes de difficultés financières.
03
La décision
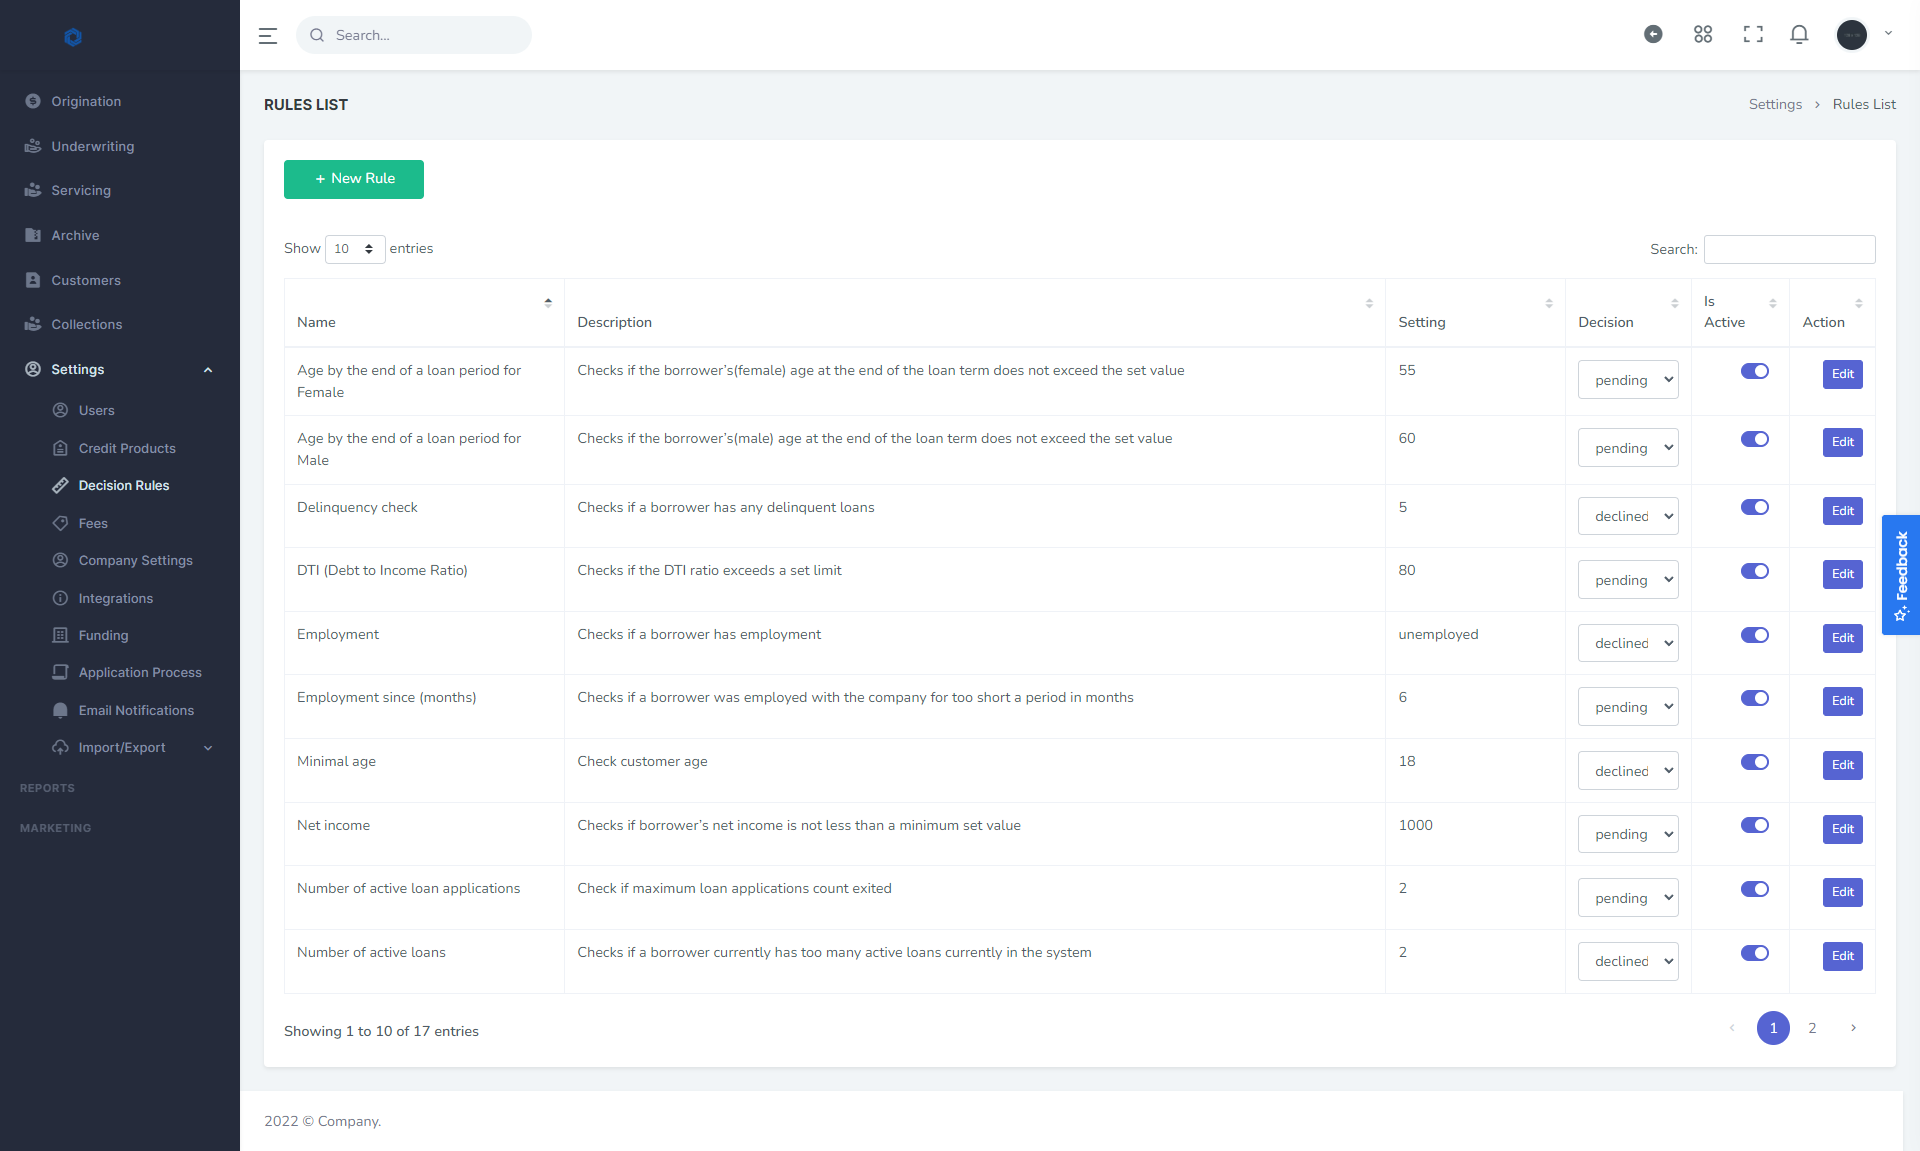
Un cycle limpide, du brouillon au décaissement : approbation conditionnelle, moteur de règles pour l’admissibilité, plafonds de taux et conditions, et motifs de décision qui alimentent directement l’avis de refus.
04
La signature
Générez les documents à partir de vos gabarits et envoyez-les de trois façons : pour signature, pour examen préalable, ou signés par un administrateur. Signature électronique intégrée, ou DocuSign, SignNow et GoDocs.
05
Le décaissement et la gestion
Virements EFT, ACH, Interac et paiements par carte, sept calculateurs d’échéancier, prélèvements préautorisés, campagnes de perception automatisées, montants de remboursement anticipé et calcul du taux annuel en pourcentage.
06
Le recouvrement
Un espace de recouvrement avec suivi des retards, restructuration, rééchelonnements et suspensions, rapports de radiation et suivi des communications.
Applied-Credit
Émettez une carte plutôt qu’un dépôt
Un programme de cartes intégré à la plateforme de prêt — la carte prépayée est offerte aujourd’hui, et une carte adossée à un dépôt s’en vient.
Faut-il une adresse courriel de soutien distincte pour mes emprunteurs ?
Non. L’emprunteur ouvre ses billets depuis son propre tableau de bord, et votre équipe les voit dans l’espace d’administration. Les billets s’attribuent, se priorisent et se mettent à jour, et l’emprunteur voit chaque changement au fur et à mesure.
Faut-il ajouter un outil de clavardage ?
Non. L’emprunteur clavarde avec vous ou avec vos agents depuis son tableau de bord, et les messages vous parviennent directement, ou vont à l’agent affecté à la demande.
Combien de temps prend la mise en place ?
Tout dépend de votre degré de préparation. Un nouveau prêteur dont tout est en ordre peut être en ligne en une semaine environ. Dès qu’il y a des essais, l’intégration de tiers ou d’autres dépendances, comptez plutôt de quatre à huit semaines.
Offrez-vous le français et le service au Québec ?
Oui. Le français est la langue première d’AppliedLMS au Québec : l’interface et les documents contractuels sont en français.
Pouvons-nous avoir notre propre instance ?
Oui. Une instance dédiée vous donne votre environnement, vos données et votre image de marque, le tout hébergé et entretenu par nous.
Y a-t-il un environnement d’essai ?
Oui. Chaque client obtient un bac à sable : vous pouvez y essayer vos changements avant qu’ils atteignent vos emprunteurs.
Par où commencer ?
Appelez-nous ou réservez une démonstration. Nous serons ravis d’entendre votre histoire et de vous montrer comment la plateforme s’arrime à votre entreprise.
Nous joindre
Parlez-nous de votre projet Commençons la discussion
Siège social 225, rue Chabanel Ouest, bureau 1004 Montréal (Québec) H2N 2C9
Nous utilisons des témoins à des fins d’analyse et de publicité, afin de comprendre comment le site est utilisé. Ils ne sont pas nécessaires au fonctionnement du site, et rien n’est chargé avant que vous fassiez votre choix. Consultez notre politique de confidentialité (en anglais).