AppliedLMS Consumer
Le prêt à la consommation de bout en bout, de la demande au recouvrement.
Une seule plateforme, conforme au cadre canadien, pour le prêt sur salaire, le prêt à tempérament et le prêt personnel à court terme. Pensée pour les prêteurs canadiens de petits montants : une entreprise menée par son propriétaire, jusqu’à une vingtaine d’employés, souvent plus d’une marque, et un permis provincial.
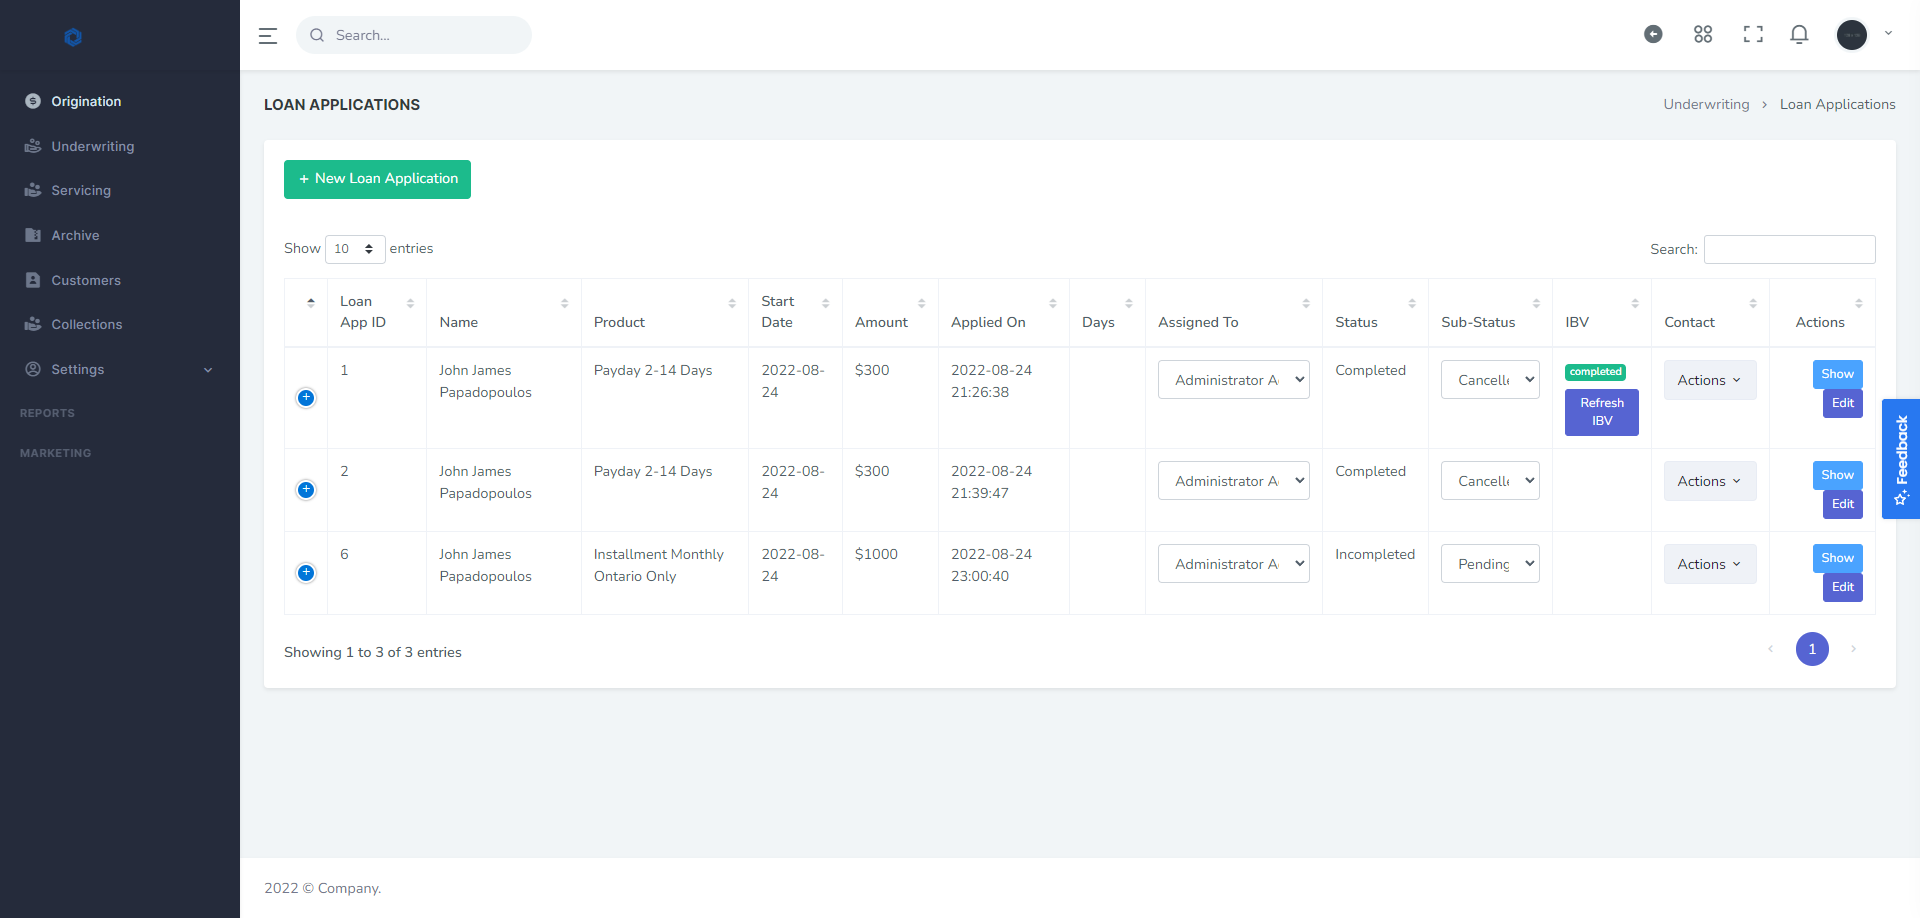
01 · Sur mesure
Conçu pour le prêt à la consommation
- Produits de prêt sur salaire, de prêt à tempérament et de prêt personnel à court terme
- Un moteur de calcul configurable pour vos produits de crédit
- Un formulaire de préqualification à intégrer, pensé pour le prêt à la consommation
- La gestion des prêts répétés et des renouvellements pour l’emprunteur qui revient
- Des outils de recouvrement et de restructuration des paiements faits pour les portefeuilles de petits montants à fort volume
- Programme de cartes prépayées offert en supplément
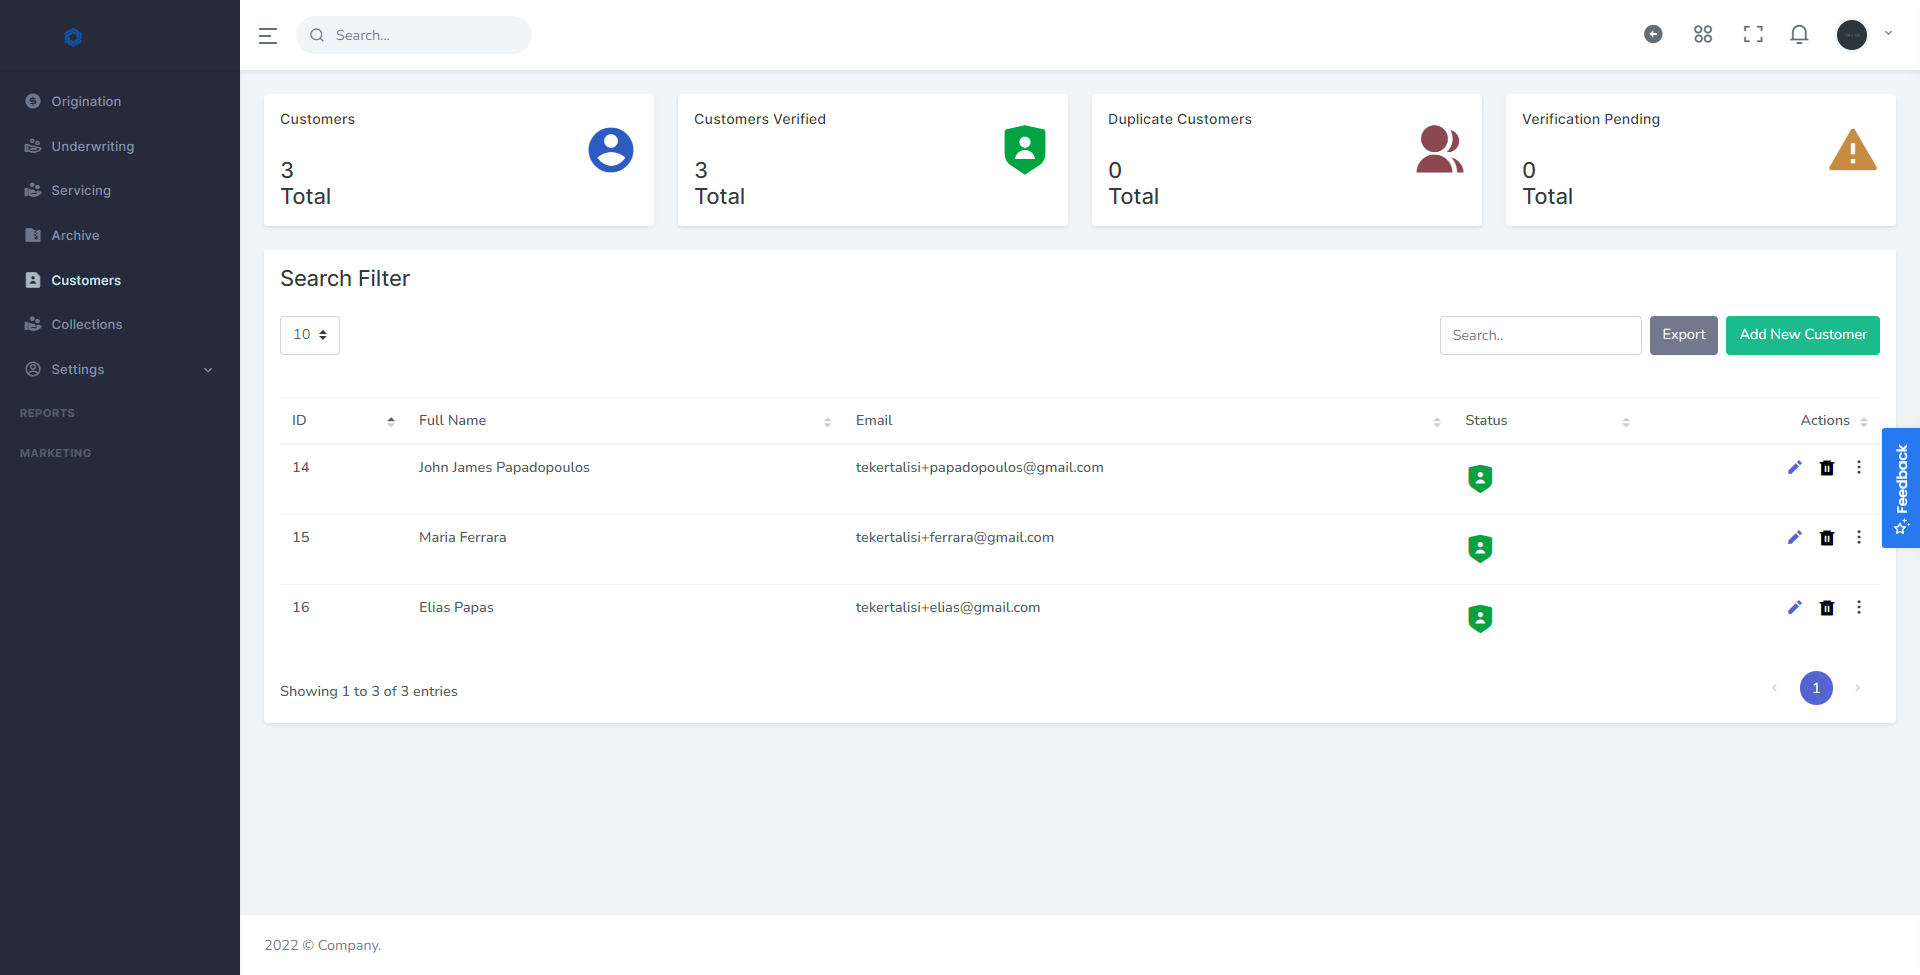
02 · Credit Health
Equifax Credit Health pour vos emprunteurs
Vos emprunteurs surveillent leur dossier de crédit et consultent leur cote sous votre propre marque, par une interface de programmation (API) sécurisée avec authentification unique.
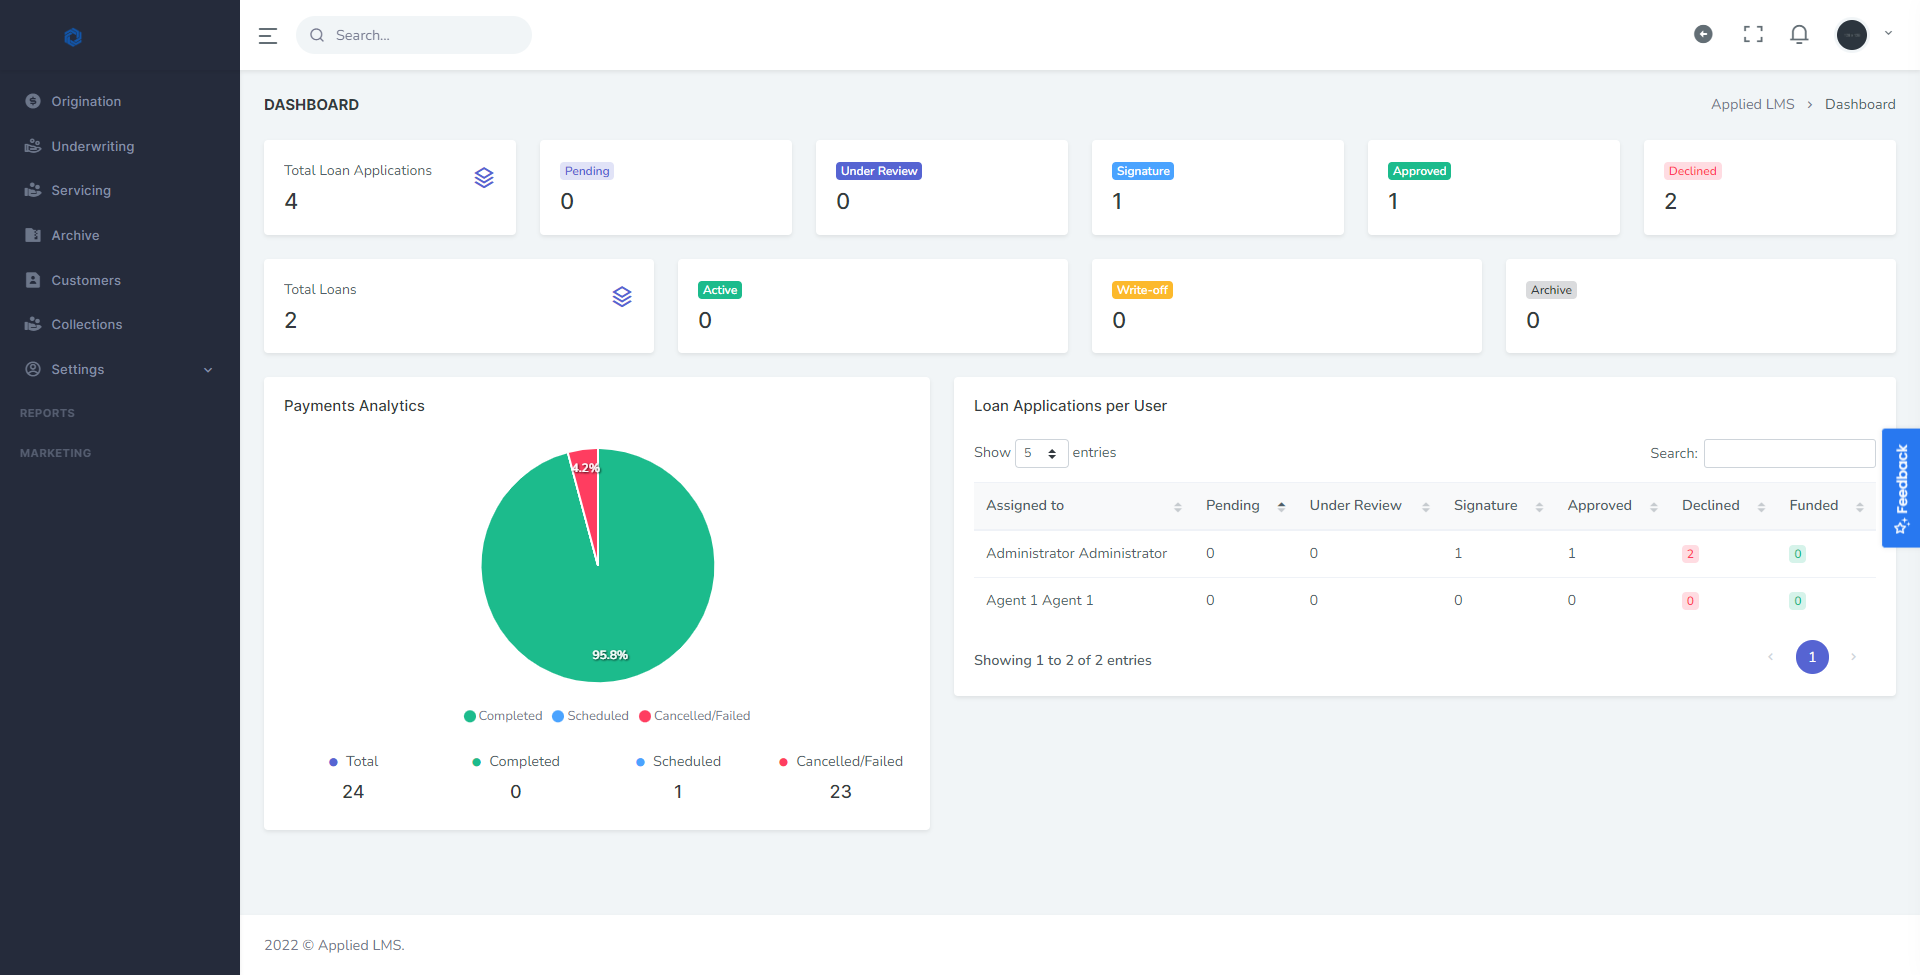
03 · Conformité
La trousse de conformité du crédit à la consommation
- Application des plafonds de taux provinciaux
- Information sur le coût d’emprunt
- Suivi du délai de rétractation
- Avis de refus assortis de 19 motifs structurés
- Documents en français pour le Québec
04 · Emprunteurs
Un portail pour l’emprunteur, jusque dans sa poche
- Solde, échéancier et historique des paiements, avec exportation en PDF
- Lettres de quittance, relevés annuels pour l’impôt et relevés mensuels, sur demande
- Gestion des comptes bancaires et vérification bancaire en libre-service
- Demandes de rééchelonnement, de remboursement anticipé et de restructuration
- Une appli mobile native en complément
05 · Plateforme
Tout ce que comprend la plateforme
AppliedLMS Consumer donne accès à la plateforme au complet :
Octroi et demande de prêt
Quelqu’un entame une demande sur son téléphone en soirée, se fait interrompre, et y revient le lendemain. Le lien de sauvegarde et de reprise le ramène sans qu’il retape quoi que ce soit, et la saisie par la caméra est la seule façon de recevoir un relevé de paie ou un chèque annulé. La préqualification en deux temps compte sur un portefeuille de petits montants, puisque chaque demande complète refusée produit un avis de refus : les critères de province, de revenu et de produit passent d’abord, sur un formulaire que vous intégrez à votre propre site derrière une liste blanche de domaines. Le concepteur de formulaires porte un jeu de champs par produit : le prêt sur salaire demande le cycle de paie, le prêt à tempérament demande une durée. Les emprunteurs qui reviennent font l’essentiel du portefeuille, et votre personnel ouvre un renouvellement au nom de l’emprunteur depuis la fiche client déjà en place.
- Demande en ligne en plusieurs étapes, adaptée au mobile
- Sauvegarde et reprise : l’emprunteur revient plus tard par un lien signé reçu par courriel
- Préqualification en deux temps avant la demande complète, avec des critères par produit
- Formulaire de préqualification à intégrer à votre propre site, avec liste blanche de domaines
- Concepteur de formulaires : champs, sections et validations par produit
- Saisie par la caméra pour téléverser les pièces depuis un mobile, avec suivi visuel de la progression
- Votre personnel peut créer une demande au nom de l’emprunteur
- Gestion du pipeline et des files de demandes
- Fiches clients, avec importation et exportation
Vérification bancaire et analyse
Sur un portefeuille de petits montants, le dossier bancaire est le dossier d’analyse de crédit. La vue normalisée rend les six fournisseurs interchangeables : revenus, dépenses, solde, nombre de paiements sans provision, ancienneté du compte et jours à découvert se lisent de la même façon quel que soit celui avec lequel travaille l’institution de l’emprunteur, et une fiche de pointage assise sur la fréquence de paie et l’historique des paiements sans provision n’a pas à être refaite pour chacun. Les intervalles d’actualisation selon le risque et le plafond budgétaire mensuel existent parce qu’un tel portefeuille est volumineux et que chaque actualisation est un appel facturable : un prêt sur salaire à faible marge s’actualise moins souvent qu’un prêt à tempérament plus long, et le plafond et ses alertes gardent cette dépense à l’œil. La veille sur les difficultés financières signale à votre personnel un compte qui se dégrade entre deux paiements. L’emprunteur relance lui-même la vérification depuis son portail, ce qu’un renouvellement exige avant d’être tarifé.
- Six fournisseurs de vérification bancaire pris en charge, dont Flinks, Inverite et ZumRails
- Une vue normalisée quel que soit le fournisseur : revenus, dépenses, solde, nombre de paiements sans provision, ancienneté du compte, jours à découvert
- Indicateurs de niveau de risque, tendances des revenus et du solde, ventilation des dépenses, comptes et opérations au complet
- Fiche de pointage tirée des données bancaires vérifiées
- Actualisation planifiée par produit, avec des intervalles selon le risque et un plafond budgétaire mensuel assorti d’alertes
- Veille sur les signes de difficultés financières à chaque actualisation, avec alertes au personnel
- L’emprunteur peut lancer ou relancer la vérification depuis son tableau de bord
- Protection contre les envois en double, avec des délais distincts pour les demandes personnelles et commerciales
Analyse de crédit et décision
Tarifez un prêt à tempérament pour une province et il peut être refusé ou retarifé dans la suivante. Le moteur de règles porte l’admissibilité, les plafonds de taux et les conditions par produit et par territoire, et cela se fait sans qu’un second produit soit configuré. L’approbation sous conditions est l’état dans lequel séjourne la plupart des dossiers de petits montants (un relevé de paie encore à venir, un compte encore à vérifier), et la liste des conditions retient le décaissement jusqu’à ce qu’elles tombent. Les motifs de décision alimentent directement l’avis de refus : dix-neuf motifs structurés produisent le PDF, il part par courriel, et il se réexpédie. L’historique des statuts consigne chaque transition avec l’employé qui l’a faite et l’horodatage, soit ce que relit un examen de dossier quand on demande pourquoi un emprunteur a été refusé.
- Un cycle limpide : Brouillon, En examen, Approuvé sous conditions, Approuvé, En attente de signature, Signé, Décaissé
- Approbation conditionnelle, avec les conditions encore en suspens
- Moteur de règles pour l’admissibilité, les plafonds de taux et les conditions, par produit et par territoire
- Suivi des conditions, avec la liste des pièces exigées avant le décaissement
- Historique des statuts : chaque transition, par qui et quand
- Notes de prêt et communication interne sur chaque dossier
- Les motifs de décision alimentent directement l’avis de refus
Documents et signature électronique
Un seul emprunteur signe, sur un téléphone, presque toujours dans l’heure qui suit l’approbation. La signature électronique intégrée couvre ce cas ; DocuSign, SignNow et GoDocs sont là pour le prêteur déjà engagé avec l’un d’eux, et la signature sur place couvre l’emprunteur qui signe au comptoir. Les documents sortent de vos propres gabarits de contrat, et c’est là que vivent l’information sur le coût d’emprunt et le texte du délai de rétractation, en français lorsque l’emprunteur est au Québec. L’horodatage de l’acceptation est figé au moment de l’acceptation d’origine et intégré au PDF signé : le délai de rétractation court depuis l’instant où l’emprunteur a accepté, et non depuis la dernière fois qu’on a touché au dossier. La protection contre les ententes et les notifications en double gagne sa place sur un portefeuille de prêts répétés, où le même emprunteur signe le même gabarit plusieurs fois par année et où un courriel réexpédié ne doit pas devenir une seconde entente.
- Signature électronique intégrée, plus DocuSign, SignNow, GoDocs et une signature sur place
- Génération des documents à partir de vos gabarits de contrat, et lecture optique des pièces reçues
- Trois façons d’envoyer : pour signature, pour examen, ou signé par un administrateur
- Sélecteur de destinataires pour chaque coemprunteur et chaque garant, avec validation à la saisie
- L’horodatage de l’acceptation est figé au moment de l’acceptation d’origine et intégré au PDF signé
- Protection contre les ententes en double et les notifications en double
Paiements, décaissement et gestion
Le remboursement sort en prélèvement préautorisé calé sur le cycle de paie de l’emprunteur, et presque tout ce groupe existe pour ce seul fait. Les calculateurs d’échéancier et les fréquences configurables couvrent les portefeuilles hebdomadaires, aux deux semaines et bimensuels autant que les mensuels ; la détection du mode de paiement et l’avis envoyé quand l’échéancier change gardent l’entente de prélèvement de l’emprunteur fidèle à la réalité après un rééchelonnement. Les campagnes de perception automatisées, avec reprises et gestion des échecs, sont le quotidien d’un portefeuille de petits montants, où un paiement sans provision est une routine plutôt qu’un incident. La saisie de paiements en lot porte les recettes d’une journée d’un seul coup plutôt qu’un dossier à la fois. Les délais de grâce, les frais de retard et l’information qui les accompagne se règlent par produit. La conversion du taux nominal en taux effectif et le calcul du taux annuel en pourcentage alimentent les chiffres du coût d’emprunt qu’un contrat doit montrer.
- Virements EFT, ACH, Interac et paiements par carte
- Traitement des paiements par ZumRails ; d’autres processeurs sont possibles sur demande
- Sept calculateurs d’échéancier et des fréquences configurables
- Prélèvements préautorisés, avec détection du mode de paiement et un avis lorsque l’échéancier change
- Campagnes de perception automatisées, reprises et gestion des échecs
- Rééchelonnement, suspension, restructuration et saisie de paiements en lot
- Montants de remboursement anticipé et lettres de quittance
- Délais de grâce, frais de retard et information à l’emprunteur
- Conversion du taux nominal en taux effectif et calcul du taux annuel en pourcentage
Recouvrement
Ici, le percepteur travaille une file, pas une série de dossiers. Le suivi des retards de paiement et l’espace de travail de recouvrement sont faits pour des comptes en retard de quelques jours, et non pour une poignée de dossiers en défaut ; les outils de restructuration des paiements sont ce que le percepteur ouvre en premier. Le rééchelonnement et la suspension autorisent des rééchelonnements répétés, ce dont a besoin l’emprunteur au revenu saisonnier ou irrégulier et ce qu’une suspension à usage unique ne couvre pas. Les rapports de radiation et d’état des comptes referment les comptes qui ne se rétablissent pas. Le suivi de l’état des communications consigne quels rappels et quels appels ont porté sur chaque compte : le deuxième percepteur qui reprend le dossier voit ce qu’on a déjà dit à l’emprunteur au lieu de recommencer la conversation.
- Suivi des retards de paiement et espace de travail de recouvrement
- Outils de restructuration des paiements
- Rééchelonnement et suspension, y compris des rééchelonnements répétés en cas de difficulté saisonnière
- Rapports de radiation et d’état des comptes
- Suivi de l’état des communications liées au recouvrement
Portail libre-service de l’emprunteur
Entre deux paiements, l’emprunteur vit dans le portail, et la plupart y arrivent par l’appli mobile native. Le solde et l’échéancier au tableau de bord, l’historique des paiements avec exportation en PDF, puis les lettres de quittance, les relevés annuels pour l’impôt et les relevés mensuels sur demande : voilà les documents qu’un emprunteur réclame le plus souvent. La gestion des comptes bancaires (ajouter, consulter, retirer) et la vérification bancaire en libre-service servent à l’emprunteur qui revient avant un renouvellement, et c’est le même parcours de vérification que relit l’analyse de crédit. Le rééchelonnement, le remboursement anticipé et la restructuration arrivent du côté de l’emprunteur comme des demandes et non comme des décisions : une conversation sur une difficulté commence dans le dossier plutôt qu’au téléphone. Chez un prêteur qui exploite plus d’une marque, le portail porte l’image de chacune.
- Tableau de bord avec le solde courant et l’échéancier
- Historique des paiements, avec exportation en PDF
- Lettres de quittance, relevés annuels pour l’impôt et relevés mensuels, sur demande
- Gestion des comptes bancaires : ajouter, consulter, retirer
- Vérification bancaire en libre-service lorsqu’elle est requise
- Demandes de rééchelonnement, de remboursement anticipé et de restructuration
- Une appli mobile native en complément
Communications
Presque rien de tout cela n’est tapé par une personne. Les gabarits de courriel pour chaque étape du cycle de vie et les séquences de rappel avant l’échéance et en cas de retard portent l’essentiel : le rappel avant un prélèvement, celui qui suit un paiement sans provision, l’avis qu’une demande de vérification attend. Les messages texte bidirectionnels par Twilio sont la voie par laquelle l’emprunteur répond d’habitude, et le clavardage et les notifications dans l’outil rejoignent celui qui est déjà dans le portail. Les gabarits se cloisonnent par marque, ce qui compte chez le prêteur qui en exploite plusieurs, et ils existent en français pour les emprunteurs du Québec comme en anglais. Les notifications de décaissement en attente, de demande de vérification, de document modifié et de réexamen tiennent l’emprunteur informé pendant les états où un dossier séjourne, et pas seulement à l’approbation et au décaissement.
- Gabarits de courriel pour chaque étape du cycle de vie
- Messages texte bidirectionnels par Twilio
- Clavardage et notifications dans l’outil
- Séquences de rappel avant l’échéance et en cas de retard
- Notifications pour les décaissements en attente, les demandes de vérification, les documents modifiés et les réexamens
Conformité et sécurité
Chaque élément de ce groupe répond à quelque chose qu’un organisme de réglementation provincial peut demander à voir. L’application des plafonds de taux provinciaux tourne dans le moteur de règles, par produit et par territoire ; l’information sur le coût d’emprunt et le suivi du délai de rétractation tournent sur les dates que le dossier a consignées, et non sur des dates saisies après coup. Les avis de refus portent dix-neuf motifs structurés, sortent en PDF, partent par courriel et se réexpédient, et leurs motifs viennent de la décision elle-même. Le français comme langue première pour le Québec couvre l’interface et les documents contractuels, pas une lettre d’accompagnement traduite. Les journaux de vérification, l’historique des statuts et le suivi des changements courent sur tout le cycle de vie du prêt, les droits d’accès par rôle sur sept rôles, et le cloisonnement des données par marque est appliqué à même la requête, ce qui empêche deux marques d’une même instance de lire les emprunteurs l’une de l’autre.
- Avis de refus assortis de 19 motifs structurés, produits en PDF, envoyés par courriel et réexpédiables
- Application des plafonds de taux provinciaux
- Information sur le coût d’emprunt
- Suivi du délai de rétractation
- Le français comme langue première pour le Québec : interface et documents contractuels en français
- Journaux de vérification, historique des statuts et suivi des changements sur tout le cycle de vie du prêt
- Droits d’accès par rôle, répartis sur sept rôles
- Cloisonnement des données par marque, appliqué au niveau des requêtes
- Données personnelles chiffrées, et vérification de la signature des webhooks chez les fournisseurs de paiement
Administration et plateforme
Exploiter plus d’une marque est courant en prêt à la consommation, et ce groupe est taillé pour cela : marque blanche avec plusieurs marques dans une même instance, paramètres d’entreprise et configuration des produits par marque, gestion des utilisateurs et des rôles pour l’ensemble. La configuration des produits est l’endroit où un prêt sur salaire et un prêt à tempérament cessent d’être la même chose : le moteur de calcul, les règles de frais, la fréquence de l’échéancier et les critères d’admissibilité s’y règlent, et non dans le code. Les analyses et les rapports se lisent sur toutes les marques ou sur une seule. L’interface de programmation (API) publique est ouverte, et l’option d’instance dédiée, c’est votre environnement, vos données et votre image de marque, hébergés et entretenus par nous. Chaque client reçoit un bac à sable pour essayer un changement de produit avant qu’il n’atteigne un emprunteur, et la plateforme tourne sur AWS avec déploiement continu.
- Paramètres de l’entreprise, configuration des produits, gestion des utilisateurs et des rôles
- Marque blanche, avec plusieurs marques dans une même instance
- Analyses et rapports
- Interface de programmation (API) publique
- Option d’instance dédiée : votre environnement, vos données, votre image de marque, hébergés et entretenus par nous
- Hébergement sur AWS avec déploiement continu, et un bac à sable pour chaque client
Voyez AppliedLMS Consumer à l’œuvre
Réservez une démonstration : nous parcourrons avec vous vos produits, vos provinces et votre façon de travailler.