AppliedLMS Commercial
Le prêt aux entreprises et aux PME, avec un dossier qui tient devant ceux qui le financent.
Pour les prêteurs commerciaux et les prêteurs aux PME, les bailleurs d’avances de fonds aux commerçants et les initiateurs de prêts syndiqués ou placés par courtier, au Canada comme aux États-Unis, qui octroient environ 10 M$ ou moins par année — et pour les dirigeants, les courtiers et les bailleurs de fonds qui jugent si le dossier tient la route.
01 · Avance de fonds
L’avance de fonds aux commerçants, faite comme il faut
- Un taux de facteur plutôt qu’un taux d’intérêt
- Un échéancier de remises quotidiennes ou hebdomadaires
- Le suivi du montant acheté
- Un gabarit de convention d’achat-vente réservé à ce produit
02 · Décaissement
Quand le décaissement accroche
| Problème | Action | Résultat |
|---|---|---|
| Échec du prélèvement bancaire ou ACH | Signaler le problème | Une notification part ; la demande reste à « Signée » en vue d’une reprise |
| Décaissement retardé | Mettre en attente avec une date de reprise | Le dossier passe à « Décaissement en attente », avec la date de reprise à l’écran et une action Reprendre |
| Montant de l’avance à revoir | Réduire l’avance | Le taux de facteur reste le même ; le montant acheté et les remises sont recalculés ; l’emprunteur signe de nouveau |
| Analyse de crédit à refaire | Renvoyer à l’analyse de crédit | Le contrat signé est annulé ; le dossier retourne à « En examen » ; la piste de vérification est conservée |
03 · Dossiers
Des dossiers auxquels vos bailleurs de fonds se fient
- Une numérotation institutionnelle des prêts : un préfixe configurable, une séquence à sept chiffres et l’année sur deux chiffres, attribuée au décaissement
- Le numéro de prêt suit partout — vues d’administration, documents et mémos de paiement — avec réinitialisation annuelle facultative et alertes de capacité
- Une piste de vérification complète, pensée pour la diligence des bailleurs de fonds et des vérificateurs
04 · Produits
Les produits de prêt commercial
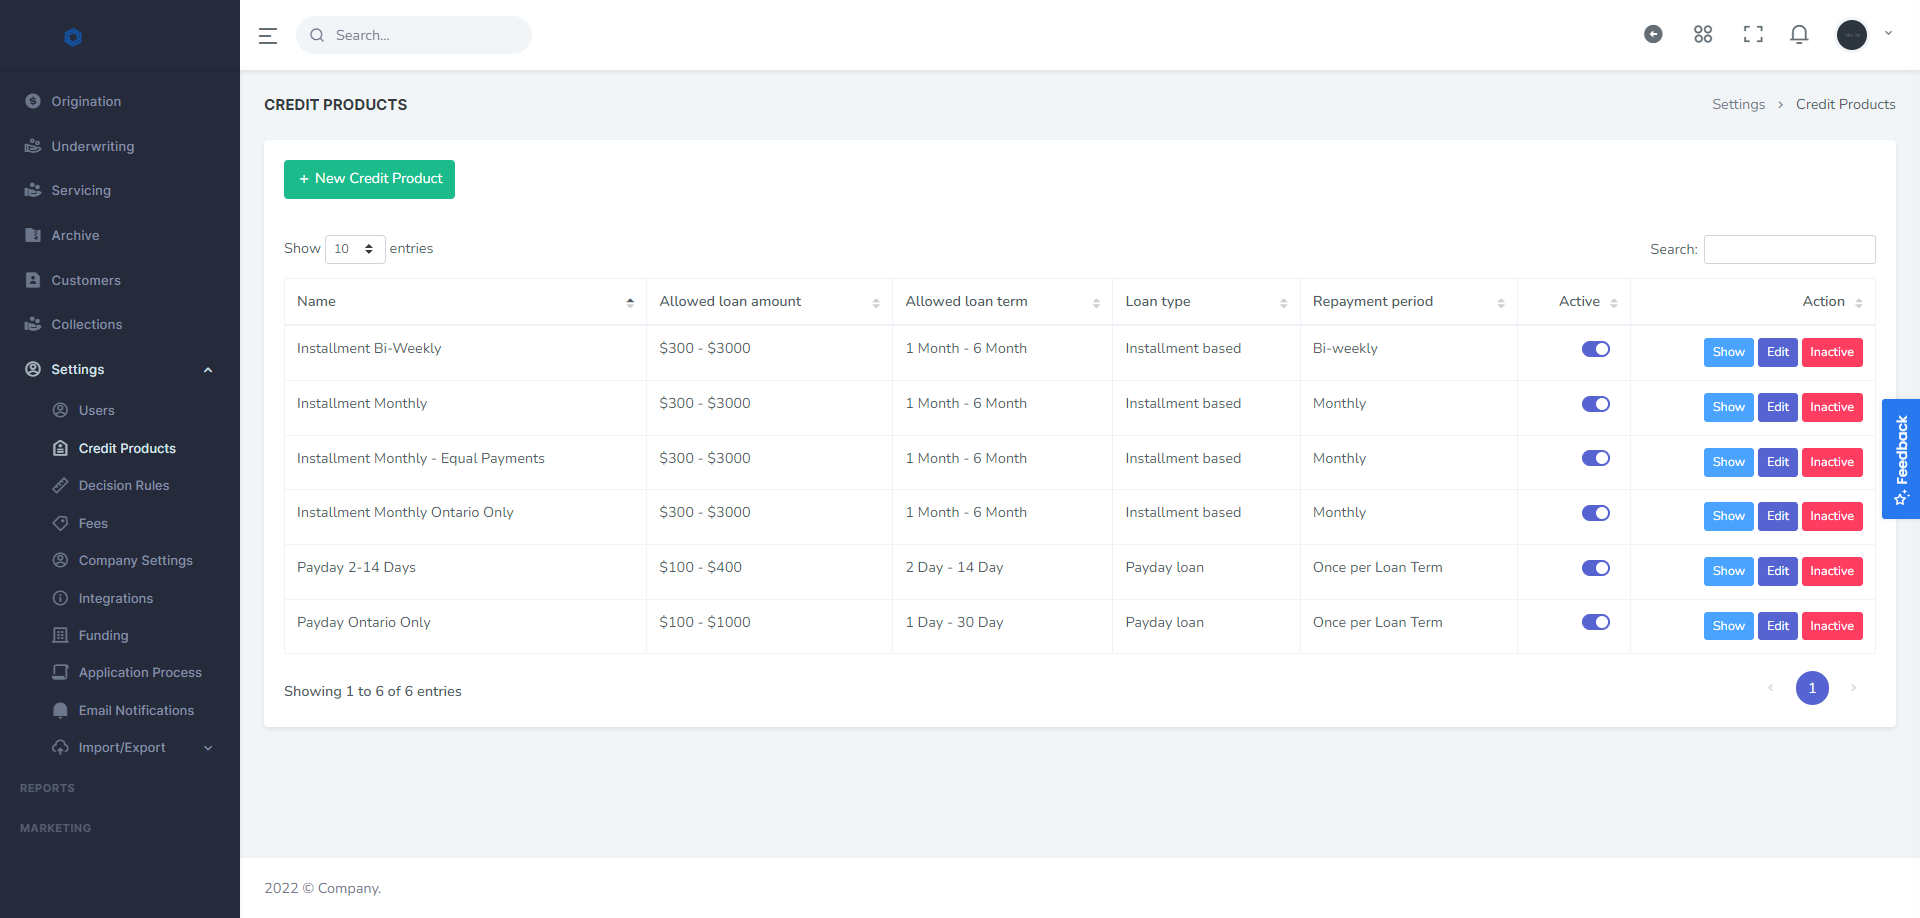
- Prêts à terme et produits à intérêts seulement
- Intérêts sur jours résiduels et conventions de calcul des jours
- Prêts syndiqués et prêts placés par courtier, y compris les paliers d’honoraires de courtage
- Financement externe à gestion différée, pour les prêts financés hors bilan
05 · Vérification
Vérification de l’entreprise, capacité de remboursement et données de crédit
- Vérification de l’entreprise (KYB)
- Vérification bancaire en termes commerciaux : revenus de l’entreprise, entité exploitante, fréquence des revenus
- Ratio revenus/prêt et, pour l’avance de fonds, la remise en pourcentage des revenus de l’entreprise
- Bénéfice d’exploitation annualisé, ventilation des dépenses par catégorie et analyse des paiements sans provision
- Capacité de remboursement et données KYB visibles pour votre personnel, masquées à l’emprunteur
- Rapports Equifax
- D’autres intégrations de bureaux de crédit et de données sur l’emprunteur sont possibles sur demande
06 · Parties
Parties au dossier et cautionnements
- Coemprunteurs et garants, ajoutés même après le dépôt, sans renvoyer le dossier au brouillon
- Trois types de référence : coemprunteur, garant personnel et caution d’entreprise
- Les identifiants sensibles ne sont jamais renvoyés au navigateur lors d’une modification
- Chaque ajout, chaque modification et chaque retrait est consigné dans une note horodatée
07 · Contrats
L’acheminement des contrats commerciaux
- Envoyer pour signature, Envoyer pour examen, ou Signer à titre d’administrateur
- Le parcours d’examen convient aux régimes de divulgation commerciale de certains États américains et aux dossiers où le conseiller juridique de l’emprunteur lit le contrat à l’avance
- Signature de deux documents et confirmation du décaissement
08 · Plateforme
Tout ce que comprend la plateforme
AppliedLMS Commercial donne accès à la plateforme au complet :
Octroi et demande de prêt
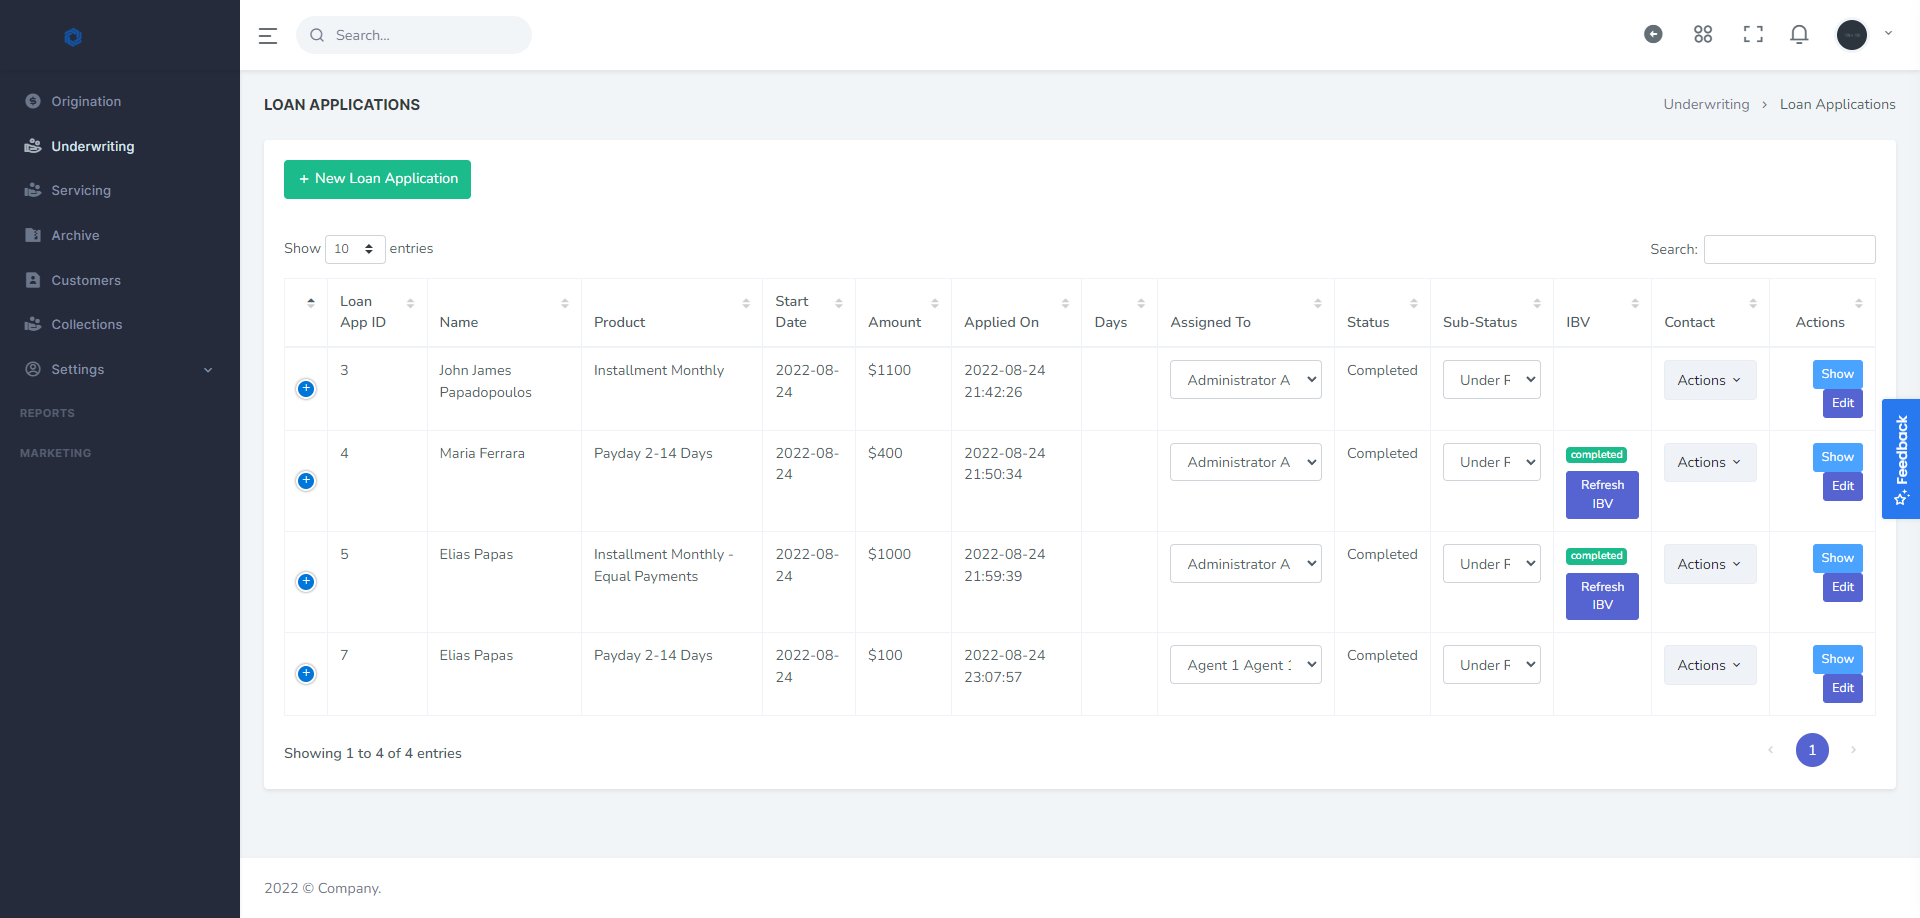
Relevés bancaires, chèque annulé du compte d’exploitation, statuts constitutifs, parfois un bail : un dossier commercial arrive en pile, pas en formulaire. La caméra du téléphone et le suivi visuel de la progression font entrer tout cela sans messager, et un dossier sauvegardé se reprend plus tard pendant que le demandeur court après un relevé manquant. Une préqualification en deux étapes filtre l’ancienneté de l’entreprise, les revenus et le produit avant que personne ne remplisse la demande complète, et le formulaire à intégrer, avec sa liste blanche de domaines, est celui qu’un courtier installe sur son propre site. Chaque produit reçoit son propre jeu de champs : l’avance de fonds demande le volume de cartes, le prêt à terme demande l’usage des fonds. Votre personnel ouvre et modifie les dossiers au nom du demandeur tout du long, et c’est ainsi qu’avance un dossier placé par courtier.
- Demande en ligne en plusieurs étapes, adaptée au mobile
- Sauvegarde et reprise : l’emprunteur revient plus tard par un lien signé reçu par courriel
- Préqualification en deux temps avant la demande complète, avec des critères par produit
- Formulaire de préqualification à intégrer à votre propre site, avec liste blanche de domaines
- Concepteur de formulaires : champs, sections et validations par produit
- Saisie par la caméra pour téléverser les pièces depuis un mobile, avec suivi visuel de la progression
- Votre personnel peut créer une demande au nom de l’emprunteur
- Gestion du pipeline et des files de demandes
- Fiches clients, avec importation et exportation
Vérification bancaire et analyse
La même connexion bancaire, lue en termes commerciaux : les revenus de l’entreprise au lieu d’un revenu personnel, l’entité exploitante au lieu du demandeur, la fréquence des revenus au lieu d’un cycle de paie. Les ratios de capacité de remboursement reposent là-dessus : revenus sur prêt, bénéfice d’exploitation annualisé, ventilation des dépenses par catégorie et, pour une avance, la remise en pourcentage des revenus de l’entreprise. L’analyse du motif des paiements sans provision compte ici davantage qu’un simple décompte : un commerçant aux revenus saisonniers et un commerçant en difficulté se ressemblent sur un mois et plus du tout sur une saison. La capacité de remboursement et les données de vérification de l’entreprise (KYB) restent du côté du personnel et ne sont jamais montrées à l’emprunteur, ce qui laisse l’analyste consigner une réserve sans qu’elle atteigne le dirigeant. L’actualisation planifiée garde à jour le ratio de remise d’une avance déjà décaissée.
- Six fournisseurs de vérification bancaire pris en charge, dont Flinks, Inverite et ZumRails
- Une vue normalisée quel que soit le fournisseur : revenus, dépenses, solde, nombre de paiements sans provision, ancienneté du compte, jours à découvert
- Indicateurs de niveau de risque, tendances des revenus et du solde, ventilation des dépenses, comptes et opérations au complet
- Fiche de pointage tirée des données bancaires vérifiées
- Actualisation planifiée par produit, avec des intervalles selon le risque et un plafond budgétaire mensuel assorti d’alertes
- Veille sur les signes de difficultés financières à chaque actualisation, avec alertes au personnel
- L’emprunteur peut lancer ou relancer la vérification depuis son tableau de bord
- Protection contre les envois en double, avec des délais distincts pour les demandes personnelles et commerciales
Analyse de crédit et décision
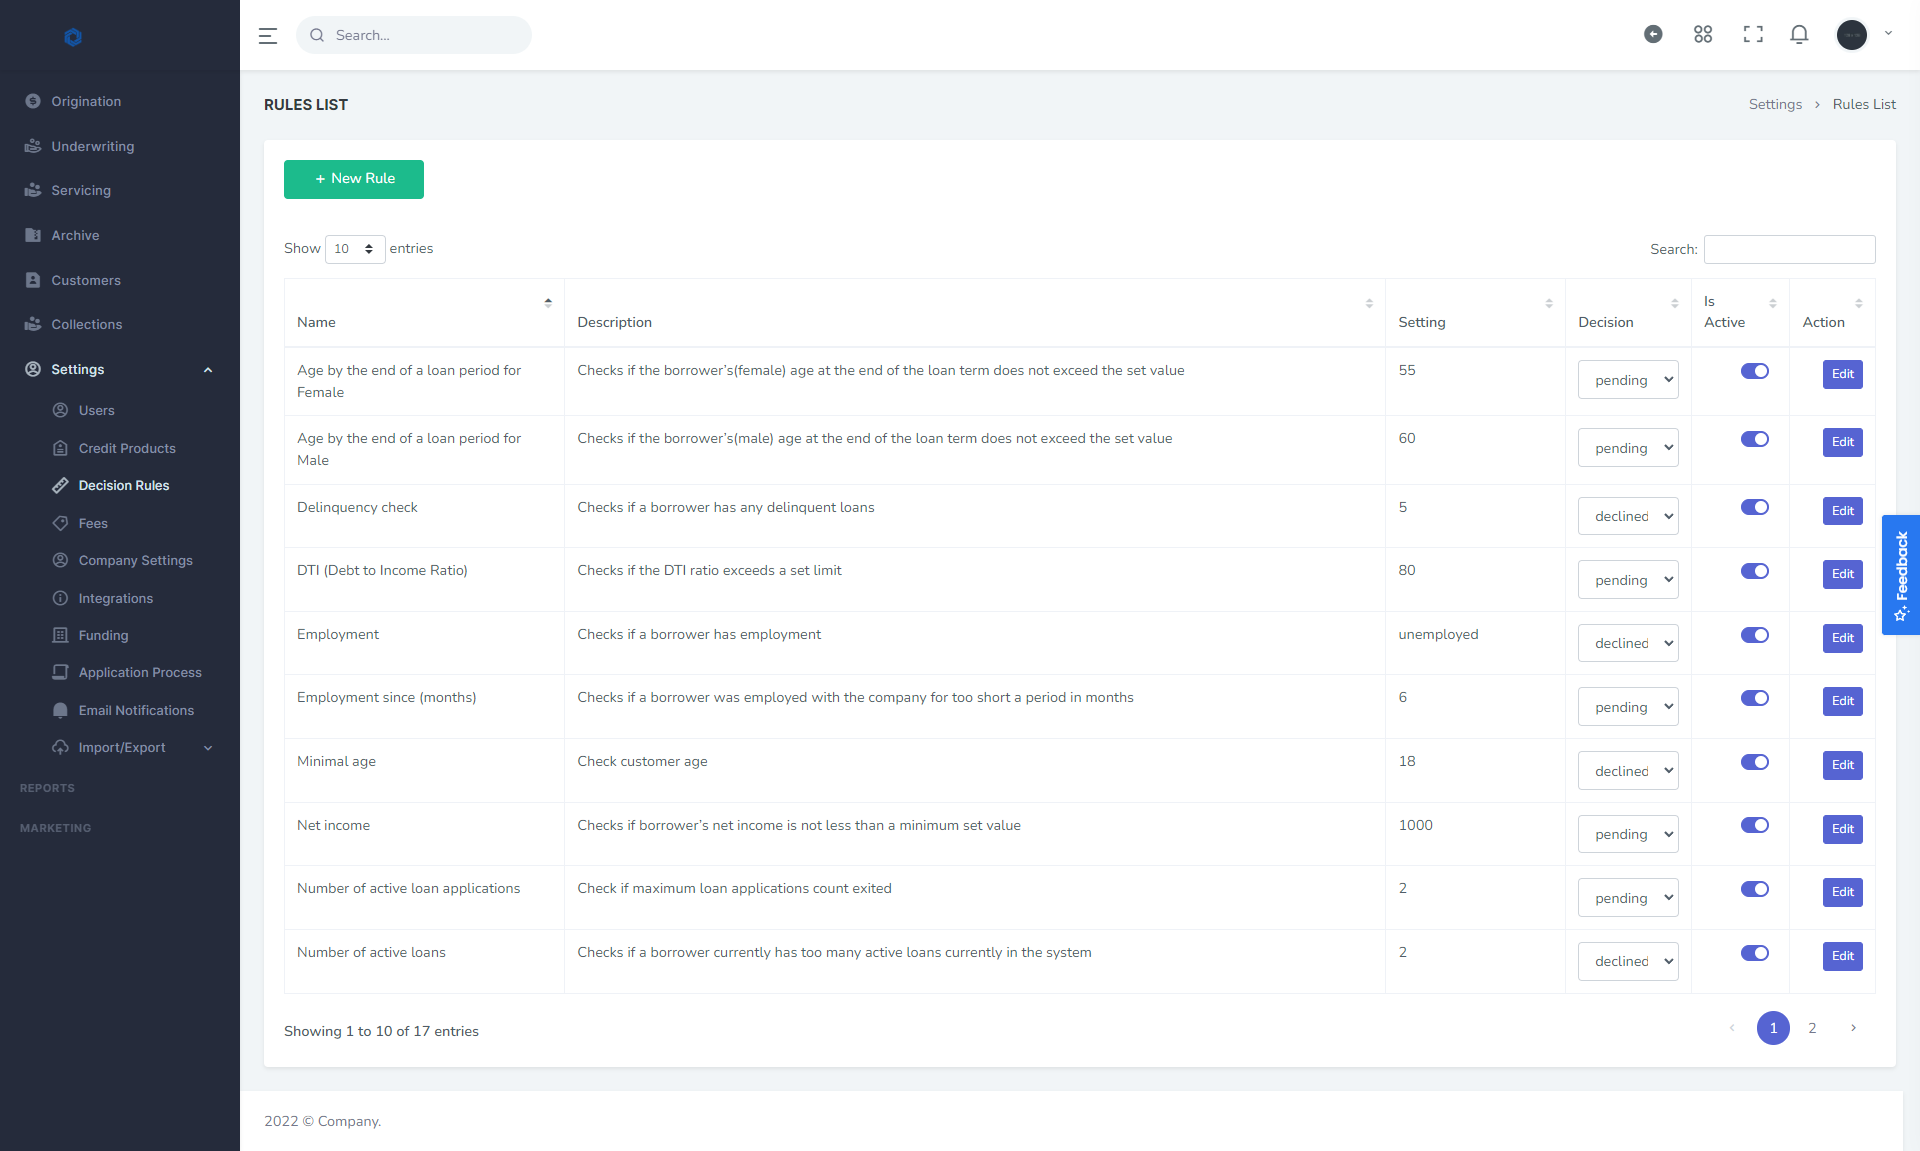
Vous prêtez à l’entité, non à la personne qui signe pour elle, et le cycle le montre : Brouillon, En examen, Approuvé sous conditions, Approuvé, En attente de signature, Signé, Décaissé, l’état « Approuvé sous conditions » faisant l’essentiel du travail pendant qu’on ajoute un garant ou qu’une vérification de l’entreprise (KYB) se règle. L’admissibilité et les conditions se configurent un produit et un territoire à la fois, et c’est ainsi qu’un prêteur qui octroie au Canada comme aux États-Unis tient un produit pour chacun. Les listes de conditions retiennent le décaissement jusqu’à ce que les pièces exigées soient au dossier. Le parcours de réexamen renvoie un dossier signé à l’examen, contrat signé annulé, piste de vérification conservée et compteur de réexamens au dossier, la situation qui survient quand un bailleur de fonds pose une question tardive. Les notes de prêt gardent le raisonnement de l’analyste là où est le dossier, pas dans une boîte de courriels.
- Un cycle limpide : Brouillon, En examen, Approuvé sous conditions, Approuvé, En attente de signature, Signé, Décaissé
- Approbation conditionnelle, avec les conditions encore en suspens
- Moteur de règles pour l’admissibilité, les plafonds de taux et les conditions, par produit et par territoire
- Suivi des conditions, avec la liste des pièces exigées avant le décaissement
- Historique des statuts : chaque transition, par qui et quand
- Notes de prêt et communication interne sur chaque dossier
- Les motifs de décision alimentent directement l’avis de refus
Documents et signature électronique
Comptez les signatures d’un dossier commercial : un coemprunteur, un garant personnel, parfois une caution d’entreprise. Le sélecteur de destinataires rend cela routinier, chacun comme destinataire distinct, validé à la saisie. L’envoi pour examen est le parcours dont le prêt à la consommation n’a aucun usage : il met le contrat non signé devant le conseiller juridique de l’emprunteur, ou répond au régime de divulgation commerciale d’un État américain, avant qu’on demande une signature. La signature à titre d’administrateur couvre le dossier conclu dans une salle. L’avance de fonds aux commerçants sort de son propre gabarit de convention d’achat-vente plutôt que d’un contrat de prêt, et la signature de deux documents avec confirmation du décaissement est la forme ordinaire d’une avance. L’horodatage figé et intégré au PDF signé est ce que lit la diligence d’un bailleur de fonds pour établir quand le dossier a été conclu.
- Signature électronique intégrée, plus DocuSign, SignNow, GoDocs et une signature sur place
- Génération des documents à partir de vos gabarits de contrat, et lecture optique des pièces reçues
- Trois façons d’envoyer : pour signature, pour examen, ou signé par un administrateur
- Sélecteur de destinataires pour chaque coemprunteur et chaque garant, avec validation à la saisie
- L’horodatage de l’acceptation est figé au moment de l’acceptation d’origine et intégré au PDF signé
- Protection contre les ententes en double et les notifications en double
Paiements, décaissement et gestion
Quotidienne ou hebdomadaire, calculée sur le montant acheté et tenue contre le taux de facteur : une avance porte une remise là où un prêt à terme porte un échéancier. Les calculateurs couvrent les deux, avec les tirages à intérêts seulement et les intérêts sur jours résiduels quand le décaissement et la première période ne tombent pas ensemble. Les virements EFT, ACH, Interac et les paiements par carte sont tous là parce qu’un prêteur qui octroie au Canada et aux États-Unis roule sur deux réseaux à la fois. Le pupitre de décaissement ouvre la saisie en lot, le rééchelonnement, la suspension et la restructuration quand la semaine d’un commerçant tourne mal. Révisez le montant d’une avance et le taux de facteur tient. Le montant acheté et la remise sont recalculés, et l’emprunteur signe de nouveau. Les montants de remboursement anticipé et les lettres de quittance couvrent le commerçant qui solde une avance tôt pour en prendre une autre.
- Virements EFT, ACH, Interac et paiements par carte
- Traitement des paiements par ZumRails ; d’autres processeurs sont possibles sur demande
- Sept calculateurs d’échéancier et des fréquences configurables
- Prélèvements préautorisés, avec détection du mode de paiement et un avis lorsque l’échéancier change
- Campagnes de perception automatisées, reprises et gestion des échecs
- Rééchelonnement, suspension, restructuration et saisie de paiements en lot
- Montants de remboursement anticipé et lettres de quittance
- Délais de grâce, frais de retard et information à l’emprunteur
- Conversion du taux nominal en taux effectif et calcul du taux annuel en pourcentage
Recouvrement
Quand un dossier commercial passe en retard, quelqu’un téléphone au dirigeant. L’espace de recouvrement et le suivi des comptes en souffrance sont les mêmes outils, portés sur bien moins de dossiers et avec davantage en jeu sur chacun : une avance qui cale est d’ordinaire un commerçant dont les revenus ont chuté, et la restructuration existe pour que la remise soit recalée sur ce que l’entreprise encaisse maintenant. Rééchelonner ou suspendre, plusieurs fois s’il le faut, couvre l’entreprise saisonnière de front : le détaillant dont janvier ne ressemble pas à décembre. La radiation et l’état d’un compte se rapportent à un bailleur de fonds ou à un partenaire de syndication qui détient une part du papier. Chaque communication laisse la trace de qui a été joint et quand, la même trace sur laquelle devra s’appuyer une mise en demeure adressée à un garant.
- Suivi des retards de paiement et espace de travail de recouvrement
- Outils de restructuration des paiements
- Rééchelonnement et suspension, y compris des rééchelonnements répétés en cas de difficulté saisonnière
- Rapports de radiation et d’état des comptes
- Suivi de l’état des communications liées au recouvrement
Portail libre-service de l’emprunteur
Deux personnes se connectent à un dossier commercial : le dirigeant, et celle qui tient les livres. Le solde et l’échéancier du tableau de bord, et les paiements exportés en PDF, voilà ce qu’un teneur de livres rapproche de sa comptabilité, tandis que les relevés annuels et mensuels sont ce que réclame un comptable en fin d’exercice. Les lettres de quittance sur demande pèsent plus lourd ici que sur un dossier à la consommation, puisqu’un commerçant qui refinance une avance a besoin d’un montant à jour avant qu’un nouveau dossier s’écrive. Changer de compte d’exploitation se fait en libre-service, vérification comprise, sans appeler votre personnel, ce qu’une entreprise fait plus souvent qu’un particulier. Les demandes de rééchelonnement, de remboursement anticipé et de restructuration viennent du côté emprunteur, et une appli mobile native sert le dirigeant qui n’est pas à un bureau.
- Tableau de bord avec le solde courant et l’échéancier
- Historique des paiements, avec exportation en PDF
- Lettres de quittance, relevés annuels pour l’impôt et relevés mensuels, sur demande
- Gestion des comptes bancaires : ajouter, consulter, retirer
- Vérification bancaire en libre-service lorsqu’elle est requise
- Demandes de rééchelonnement, de remboursement anticipé et de restructuration
- Une appli mobile native en complément
Communications
Moins de messages, plus de destinataires. Les parties au dossier sont un dirigeant, un garant, parfois un courtier, et les courriels du cycle de vie s’adressent à ces parties plutôt qu’à un emprunteur unique. Ce qui porte un dossier commercial, c’est l’avis d’état : un décaissement mis en attente avec sa date de reprise, une vérification encore pendante, un document modifié après signature, un dossier renvoyé à l’examen. Ce sont les états où un dossier cale vraiment, et c’est ce qu’un courtier relance. Le message texte bidirectionnel par Twilio rejoint le commerçant qui ne lit pas ses courriels en pleine journée, et le clavardage dans l’outil garde le fil sur le dossier plutôt que dans une boîte de réception. Les séquences de rappel tournent sur une remise quotidienne ou hebdomadaire comme sur une mensualité, et l’ensemble des destinataires inscrits au dossier décide qui reçoit chacun des avis.
- Gabarits de courriel pour chaque étape du cycle de vie
- Messages texte bidirectionnels par Twilio
- Clavardage et notifications dans l’outil
- Séquences de rappel avant l’échéance et en cas de retard
- Notifications pour les décaissements en attente, les demandes de vérification, les documents modifiés et les réexamens
Conformité et sécurité
Les plafonds de taux comptent moins ici, l’information et la tenue de dossiers comptent davantage, même si le moteur de règles en porte un partout où un territoire et un produit l’exigent ensemble. Une entreprise refusée reçoit le même avis de refus, avec les mêmes dix-neuf motifs derrière. Ce que lit la diligence d’un bailleur de fonds ou d’un vérificateur, c’est la trace des changements : qui a déplacé le dossier, vers quel état, quand, et sur quel raisonnement, conservée pour le cycle au complet. Sept rôles décident qui voit les ratios de capacité de remboursement et les données KYB, et ni l’un ni l’autre n’atteint jamais le côté emprunteur. La séparation par marque appliquée dans la requête compte chez le prêteur qui octroie sous un nom et gère sous un autre, ou détient du papier syndiqué à côté du sien, et les identifiants d’un garant que porte un tel dossier sont chiffrés, signature vérifiée à chaque appel de webhook.
- Avis de refus assortis de 19 motifs structurés, produits en PDF, envoyés par courriel et réexpédiables
- Application des plafonds de taux provinciaux
- Information sur le coût d’emprunt
- Suivi du délai de rétractation
- Le français comme langue première pour le Québec : interface et documents contractuels en français
- Journaux de vérification, historique des statuts et suivi des changements sur tout le cycle de vie du prêt
- Droits d’accès par rôle, répartis sur sept rôles
- Cloisonnement des données par marque, appliqué au niveau des requêtes
- Données personnelles chiffrées, et vérification de la signature des webhooks chez les fournisseurs de paiement
Administration et plateforme
Des entités et des sources de financement, pas des marques : voilà le problème d’administration d’un portefeuille commercial, et une seule instance répond aux deux. Elle tient le nom d’octroi tourné vers les courtiers à côté du nom sous lequel la gestion est inscrite, séparés dans la requête pour que les deux séries de dossiers ne se croisent jamais. Un prêt à terme, un tirage à intérêts seulement et une avance de fonds se définissent chacun à part (convention de calcul des jours, taux de facteur ou taux d’intérêt, fréquence des remises, paliers d’honoraires de courtage), et c’est là que s’active le financement externe à gestion différée pour le papier financé hors bilan. Une interface de programmation publique ouvre le portefeuille à une pile de rapports destinée à vos bailleurs de fonds ou à un portail de courtiers. L’instance dédiée, elle, met l’environnement, les données et l’image sous votre nom, hébergés et entretenus par nous, avec un bac à sable par client sur AWS.
- Paramètres de l’entreprise, configuration des produits, gestion des utilisateurs et des rôles
- Marque blanche, avec plusieurs marques dans une même instance
- Analyses et rapports
- Interface de programmation (API) publique
- Option d’instance dédiée : votre environnement, vos données, votre image de marque, hébergés et entretenus par nous
- Hébergement sur AWS avec déploiement continu, et un bac à sable pour chaque client
Voyez AppliedLMS Commercial à l’œuvre
Réservez une démonstration : nous suivrons avec vous une avance, de la demande au décaissement.